COMUNICAZIONE DI MARKETING
Da BNP due Catapult su STM e Nexi. Leva 1,5x e Barriera 50%
Due nuovi Catapult Outperformance con Barriera di BNP su STM e Nexi: partecipazione amplificata al 150% sul rialzo, cap fino al 182,4%, nessun autocall e barriera di protezione a scadenza al 50%

Recovery o rilancio? È questa la scommessa che lega i due sottostanti scelti da BNP Paribas per i nuovi Catapult Outperformance con Barriera. STMicroelectronics arriva da una fase di correzione che ha ridimensionato l'entusiasmo legato al settore dei chip, mentre Nexi continua a muoversi sui livelli depressi raggiunti dopo anni di vendite. In entrambi i casi, il tema d'investimento è lo stesso: intercettare un possibile recupero delle quotazioni senza rinunciare a un cuscinetto difensivo.
Per farlo BNP Paribas propone due certificati con la medesima struttura: partecipazione amplificata al 150% dei rialzi, nessuna possibilità di rimborso anticipato e una barriera a scadenza al 50% del valore iniziale, costruiti rispettivamente su:
- STMicroelectronics (ISIN XS3484769800)
- Nexi (ISIN XS3484769719)
| ISIN | Emittente | Sottostante | Payoff | Barriera | Durata |
|---|---|---|---|---|---|
| XS3484769800 | BNP Paribas | STM | Partecipazione amplificata al 150% (leva 1,5x) Cap al 182,4% (rimborso massimo +223,6% del nozionale) |
50% a scadenza | 3 anni |
| XS3484769719 | BNP Paribas | Nexi | Partecipazione amplificata al 150% (leva 1,5x) Cap al 172% (rimborso massimo del +208% del nozionale) |
50% a scadenza | 3 anni |
Entrambi sono emessi il 14 settembre da BNP Paribas, con strike fissato alla chiusura del 16 settembre 2026 e scadenza a tre anni (valutazione finale il 17 settembre 2029, liquidazione il 26 settembre 2029).
Il meccanismo Catapult: come funziona
La struttura è identica per i due certificati e non prevede né premi periodici né finestre di rimborso anticipato. Tutto si gioca su un unico appuntamento: la valutazione finale a tre anni. È qui che entra in scena la partecipazione amplificata al 150%: per ogni punto percentuale guadagnato dal sottostante rispetto al prezzo strike iniziale, il certificato ne riconosce l'1,5x (partecipazione amplificata del 150%), fino al raggiungimento del rendimento massimo (Cap).
In sostanza il Catapult "accelera" la performance del titolo. Non serve un raddoppio dell'azione per raddoppiare il capitale investito: a titolo esemplificativo, con il sottostante a +65% il certificato paga già 197,50 euro, mentre bastano circa +67% per superare la soglia dei 200 euro.
A rendere il profilo particolarmente adatto a chi vuole cavalcare per intero un movimento è la scelta di eliminare la clausola di autocall. Molti prodotti prevedono infatti il richiamo automatico ai primi accenni di rialzo: utile nei mercati laterali, ma penalizzante per chi punta a catturare l'intero allungo di un titolo.
Chiude il quadro la componente difensiva: la barriera europea al 50% consente la restituzione integrale del nominale (100 euro) a scadenza anche in caso di un calo del sottostante fino alla metà del valore rispetto allo strike. Solo un ribasso superiore al 50% espone l'investitore a perdite sul capitale.
Scenari a scadenza
Non essendoci autocall, tutto si decide alla valutazione finale del 17 settembre 2029. Il funzionamento è identico per i due certificati e cambia solo nel livello del Cap:
il Catapult su STMicroelectronics ha un rendimento massimo del 223,6% (raggiunto con il titolo a +82,4% dal suo strike), mentre quello su Nexi del 208% (raggiunto con il titolo a +72% dal suo strike). Si aprono quattro possibilità a scadenza:
- Sottostante oltre la soglia del Cap: il certificato rimborsa l'importo massimo previsto, pari a 223,60 euro sul Catapult su STM se il titolo si trova a +82,4% o oltre, e a 208 euro sul Catapult su Nexi se il titolo si trova a +72% o oltre.
- Sottostante tra 0% e la soglia del Cap: scatta la partecipazione amplificata, con rimborso pari a 100 + 1,5 × performance. La formula è la stessa per entrambi: con il titolo a +30% il certificato paga 145 euro (100 + 1,5 × 30%), con il titolo a +50% paga 175 euro (100 + 1,5 × 50%). L'unica differenza è il punto in cui la leva 1,5x lascia il posto al Cap: fino a +82,4% su STM (poi si ferma a 223,60 euro), fino a +72% su Nexi (poi si ferma a 208 euro).
- Sottostante tra 0% e -50%: grazie alla barriera scatta la protezione condizionata e il certificato rimborsa il nominale di 100 euro, azzerando la perdita del sottostante. Vale per entrambi i prodotti.
- Sottostante oltre il -50% (Evento Barriera): viene meno la protezione e il rimborso replica la performance del titolo. Anche in questo caso il meccanismo è identico per i due certificati: con il sottostante a -60% dallo strike, il rimborso è di 40 euro.
STMicroelectronics: qualità e megatrend AI
Il primo Catapult (ISIN XS3484769800) prende come sottostante uno dei titoli più seguiti in Europa e uno dei pochi campioni del continente nei semiconduttori: STMicroelectronics. Prima di entrare nel dettaglio del certificato, vale la pena inquadrare il titolo su due piani: quello dei fondamentali e quello grafico.
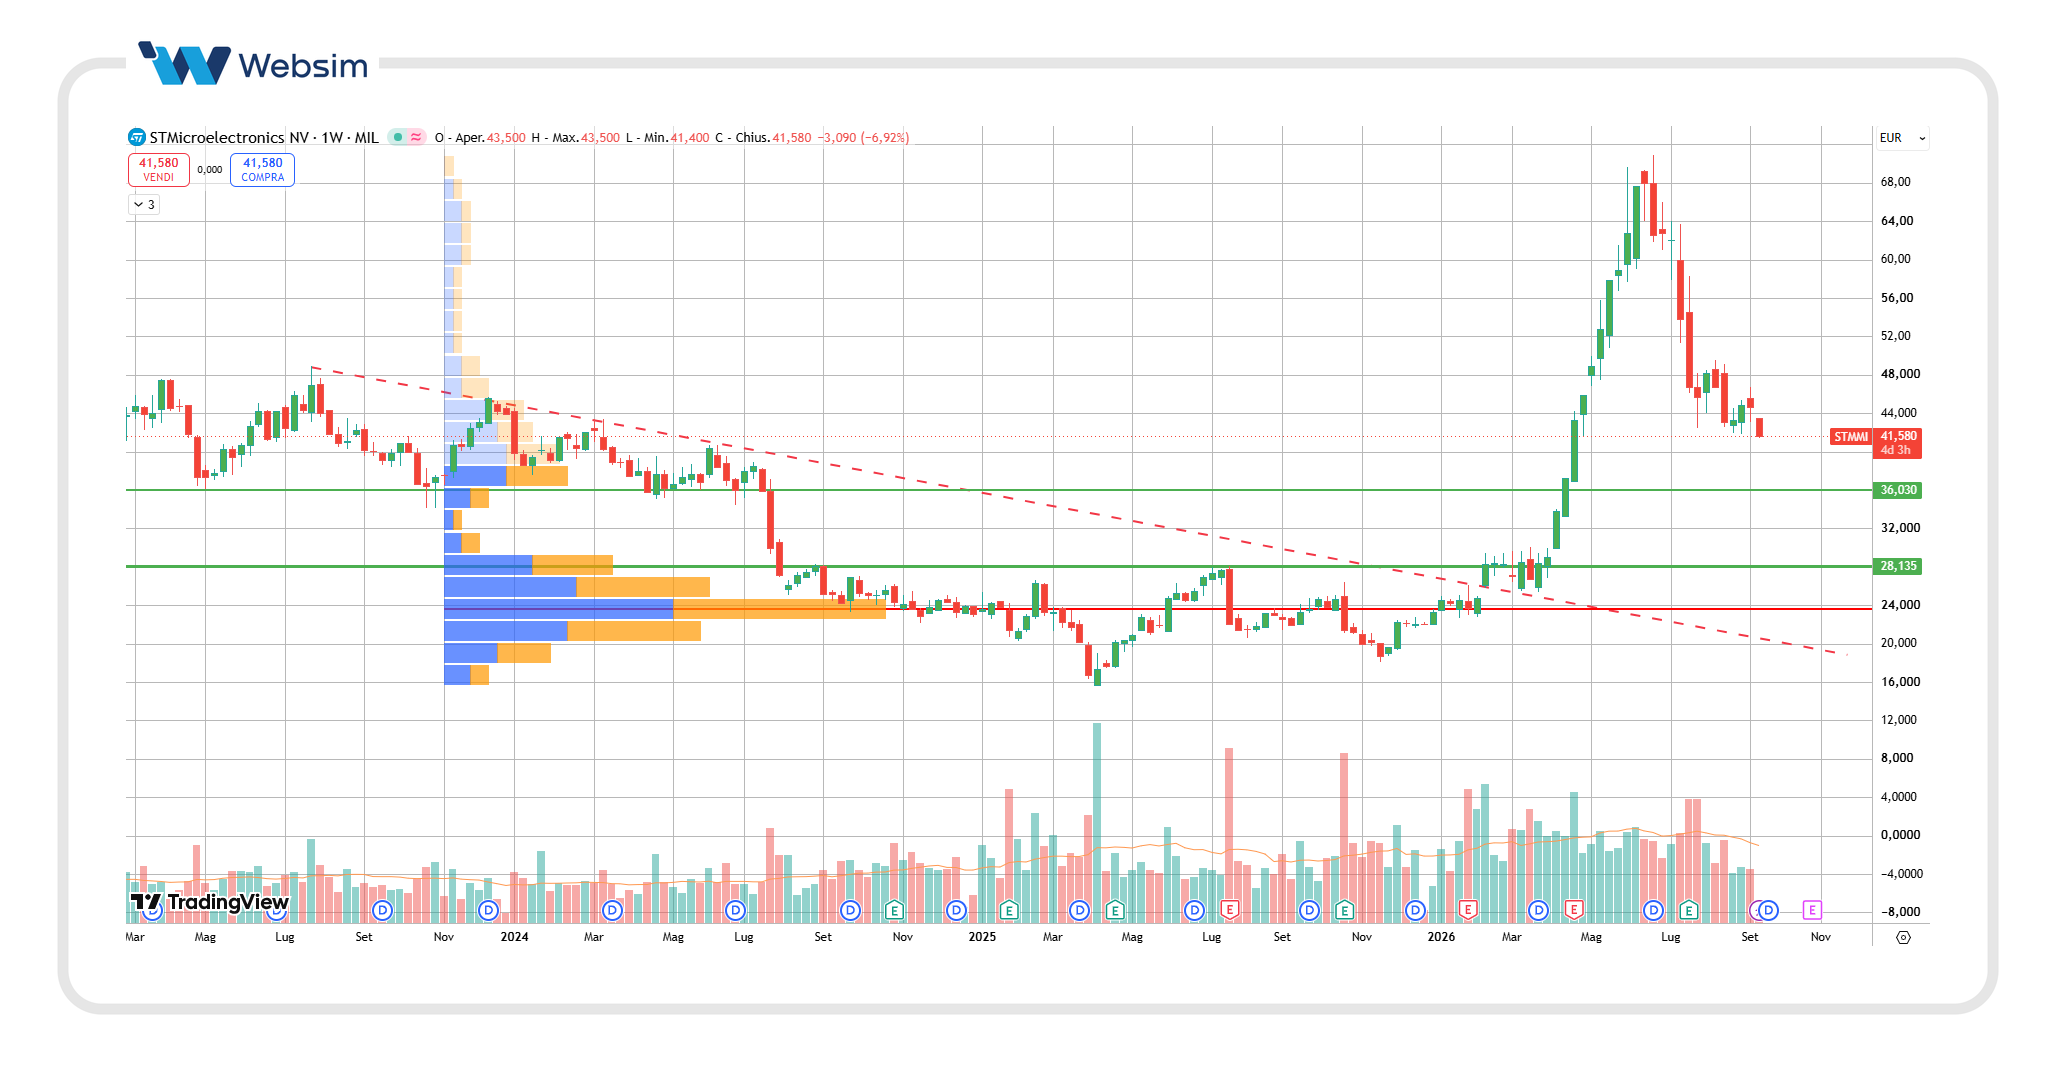
STMicroelectronics sta attraversando una fase correttiva dopo il forte rally che, tra i minimi in area 24 euro e i massimi di giugno, aveva spinto le quotazioni fino a sfiorare i 69 euro a giugno di quest'anno. Da quel top è partita una decisa presa di beneficio che ha riportato il titolo sotto pressione, con una sequenza di massimi e minimi decrescenti che evidenzia l'indebolimento del trend di breve-medio periodo.
Nelle ultime settimane il titolo ha tentato di stabilizzarsi sopra l'area dei 42 euro, ma i rimbalzi mostrano finora scarsa convinzione. Il quadro tecnico resta quindi improntato alla cautela finché non emergeranno segnali più concreti di inversione.
Dal punto di vista operativo, il livello più importante da monitorare è il supporto in area 40-41 euro: una violazione di questa soglia potrebbe aprire la strada a un'estensione della correzione verso 36-37 euro, area che rappresenta il successivo riferimento grafico di rilievo e dove potrebbe tornare a manifestarsi l'interesse degli acquirenti. Una discesa sotto tale livello aggraverebbe ulteriormente il quadro tecnico, aumentando il rischio di un ritorno verso i supporti di medio periodo.
Sul fronte opposto, le prime resistenze si trovano a 45-46 euro, mentre solo il recupero stabile di 48-50 euro consentirebbe di migliorare sensibilmente l'impostazione grafica e di allentare le pressioni ribassiste che caratterizzano il movimento degli ultimi mesi. Al momento, il titolo rimane quindi in una fase di consolidamento correttivo, con il supporto dei 40 euro chiamato a svolgere un ruolo determinante per evitare un'ulteriore estensione della fase di debolezza e favorire la costruzione di una base dalla quale tentare una ripartenza più credibile.
Il quadro fondamentale racconta una società reduce da un profondo punto di minimo e oggi in piena fase di recupero. Dopo il crollo degli utili culminato nel 2025 (con i ricavi scesi a circa 11,8 miliardi di dollari e l'utile per azione rettificato precipitato a 0,51 dollari dai 4,58 del 2023) il consenso raccolto da Bloomberg stima ora una netta ripartenza: ricavi in crescita di circa il 22% nel 2026 e di un ulteriore 19% nel 2027, con l'utile per azione atteso più che raddoppiare quest'anno (a 1,35 dollari) e quasi raddoppiare di nuovo il prossimo (a 2,69 dollari) e la marginalità operativa vista risalire dal 4,6% del 2025 verso il 16% del 2027. A sostenere la traiettoria concorrono i pilastri strutturali del business (automotive, industriale, dispositivi connessi, power ed energia) e la spinta della domanda legata ai data center per l'intelligenza artificiale.
Anche il posizionamento degli analisti resta costruttivo: dei 24 broker censiti da Bloomberg il 66,7% ha un giudizio di acquisto e il restante 33,3% di mantenimento, con nessuna raccomandazione di vendita e un target price medio a 12 mesi di 65,86 euro, oltre il 58% sopra le quotazioni attuali (area 41,6 euro). Il titolo, del resto, ha già messo a segno un progresso vicino al 90% negli ultimi dodici mesi.
Per un titolo con questo profilo, la partecipazione amplificata al 150% e il Cap più alto tra i due certificati (182,4% dello strike fino ad un rendimento massimo del 223,6%) offrono un modo efficiente per continuare a esporsi al rialzo, con la barriera al 50% a fare da cuscinetto. Con lo strike fissato sui valori attuali, già ridimensionati rispetto ai massimi estivi, la barriera parte da una base più bassa: per essere violata, STMicroelectronics dovrebbe dimezzarsi rispetto allo strike, riportandosi in prossimità dei minimi toccati negli ultimi dodici mesi.
Nexi: la scommessa sul turnaround dei pagamenti
Il secondo Catapult (ISIN XS3484769719) punta invece su Nexi, leader italiano dei pagamenti digitali. Qui la storia è opposta a quella di STM, e il grafico aiuta a inquadrare il momento del titolo:
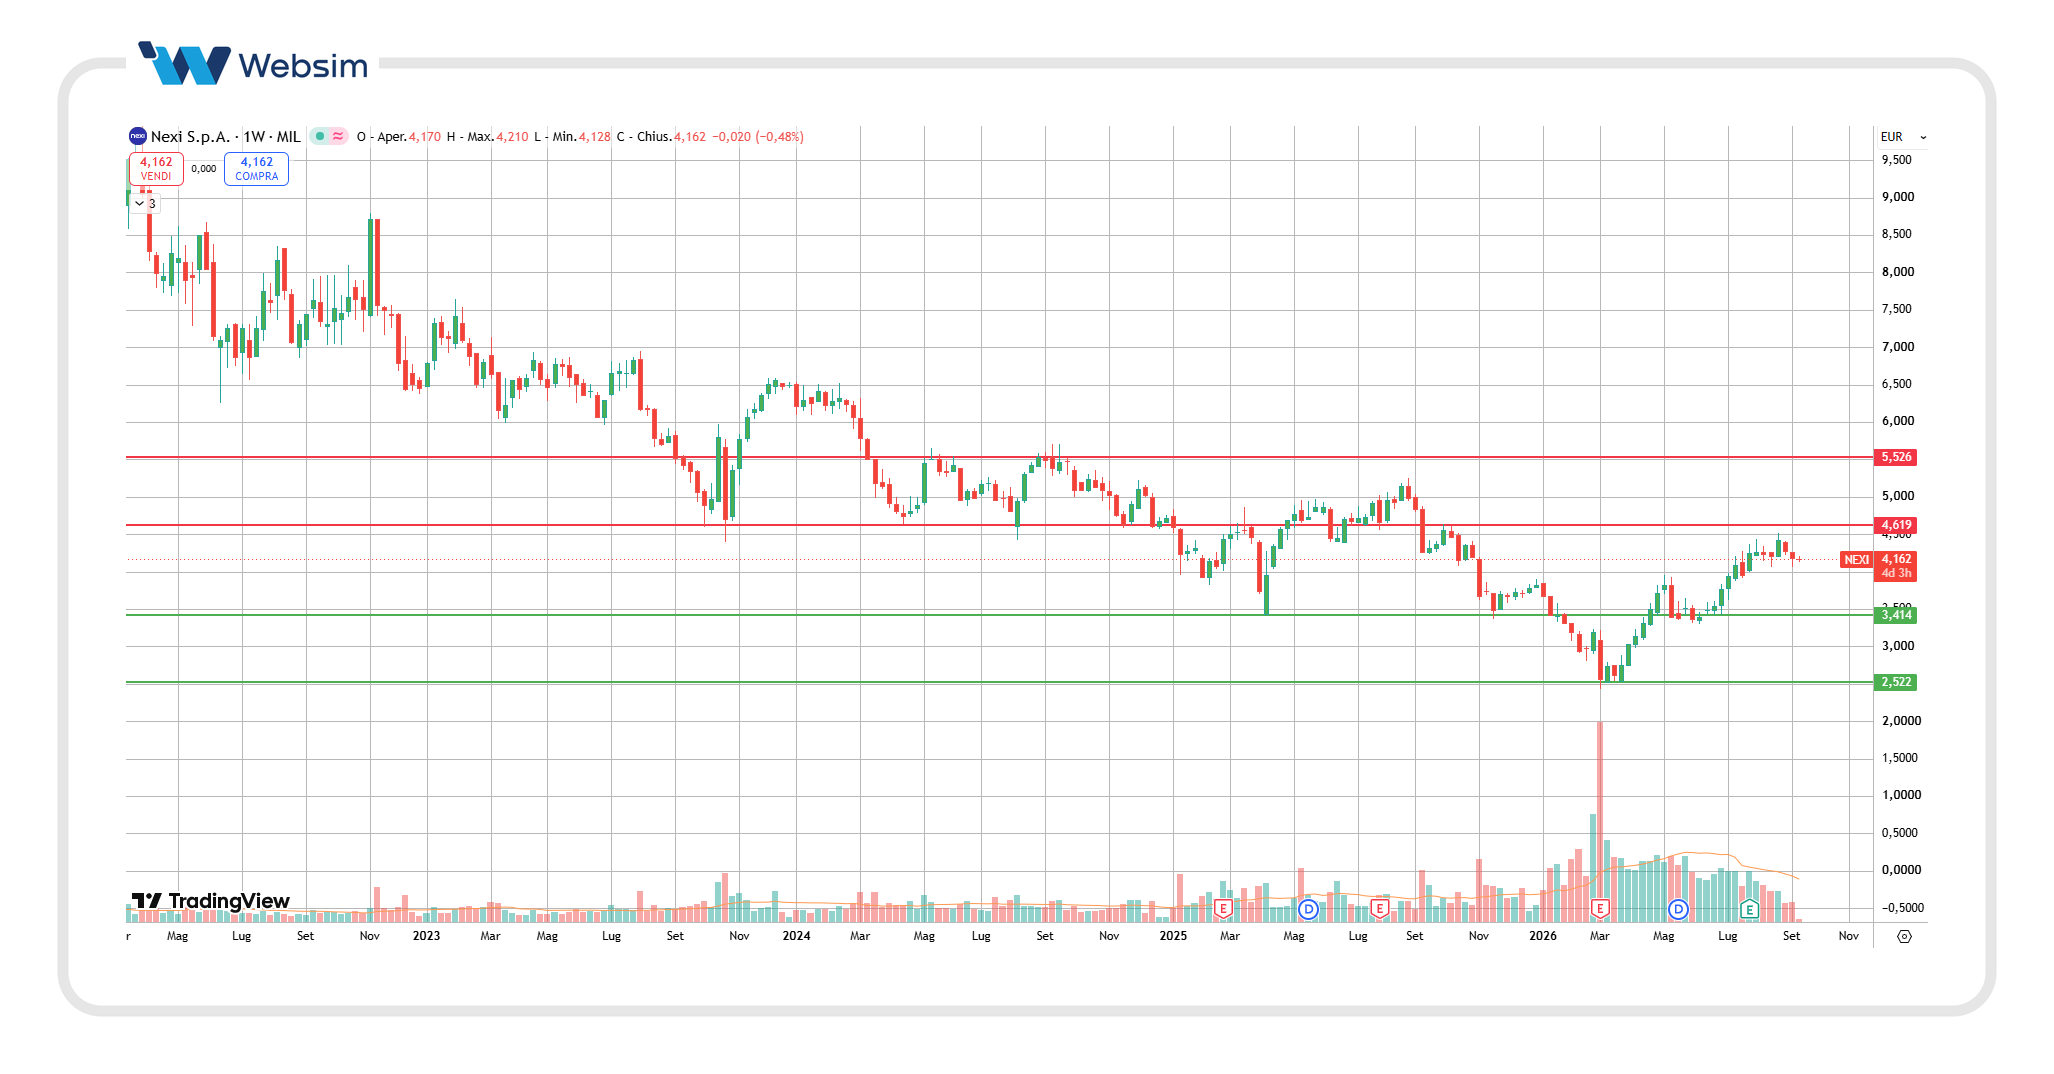
Nexi continua a muoversi all'interno di un trend di fondo debole, avviato dopo i massimi storici del 2021 e caratterizzato da una lunga sequenza di massimi e minimi decrescenti. Dopo il recupero messo a segno dai minimi registrati nel 2024, il titolo non è riuscito a costruire una struttura rialzista convincente e continua a mostrare una forza relativa inferiore rispetto ad altri titoli del comparto.
Negli ultimi mesi le quotazioni hanno avviato una fase laterale, segnale di un mercato ancora indeciso e alla ricerca di nuovi catalizzatori. I tentativi di recupero si sono infatti scontrati con prese di beneficio e vendite in prossimità delle principali aree resistenziali, impedendo al titolo di sviluppare un trend rialzista più solido.
Dal punto di vista operativo, il primo livello da monitorare si colloca in area 3,50 euro, supporto che negli ultimi mesi ha contribuito a contenere le spinte ribassiste. Una violazione di tale soglia rappresenterebbe un segnale di debolezza e potrebbe favorire un ritorno verso 2,50 euro, area corrispondente ai minimi più significativi registrati nel recente passato e spartiacque fondamentale per le prospettive di medio periodo.
Sul fronte opposto, le prime resistenze sono individuabili in area 5,00 euro, mentre soltanto il superamento di 5,50-6,00 euro fornirebbe un segnale tecnico più convincente, permettendo al titolo di interrompere la sequenza di massimi decrescenti che caratterizza il quadro grafico degli ultimi anni.
Il quadro fondamentale racconta una società che, dopo una fase di aggiustamento delle valutazioni e di riorganizzazione societaria, mostra per il biennio 2026-2027 un consistente recupero della redditività netta. Dopo i 321,4 milioni di euro consuntivati nel 2025, il consenso raccolto da Bloomberg stima un balzo del reddito netto rettificato a 682,9 milioni di euro nel 2026 (più che raddoppiato su base annua) per poi salire ulteriormente a 728,2 milioni di euro nel 2027. La marginalità operativa si mantiene su livelli molto elevati, con un EBITDA rettificato atteso a 1.875,6 milioni di euro nel 2026 (pari al 51,4% dei ricavi) e a 1.907,3 milioni nel 2027 (51,1%). A sostenere la struttura finanziaria concorrono la solida generazione di Free Cash Flow (stimato a 737,9 milioni di euro nel 2026 e a 747,9 milioni nel 2027) e il costante deleveraging, con il debito totale sceso a 5.903 milioni di euro a metà 2026 rispetto ai 6.783 milioni di fine 2025.
A differenza di STM, il posizionamento degli analisti su Nexi appare decisamente più prudente e attendista: dei 17 broker censiti da Bloomberg la maggioranza (il 70,6%, pari a 12 analisti) mantiene un giudizio neutrale (Hold), il 17,6% (3 analisti) ha una raccomandazione di acquisto (Buy) e l'11,8% (2 analisti) suggerisce la vendita (Sell). Il Target Price medio a 12 mesi si attesta a 4,06 euro, sostanzialmente in linea con le quotazioni attuali di 4,18 euro (con un rendimento potenziale del -2,9%), a conferma di un mercato che prima di riprezzare il titolo attende di vedere la messa a terra dei target operativi.
Per un titolo con questo profilo, caratterizzato da valutazione a multipli compressi e da fondamentali finanziari solidi ma accompagnati dalla cautela degli analisti, la partecipazione amplificata al 150% e il Cap al 172% dello strike (per un rendimento massimo del 208,0%) offrono una struttura efficiente per scommettere sul recupero del titolo. La barriera protettiva al 50% agisce infatti da cuscinetto: per essere violata a scadenza, Nexi dovrebbe dimezzare il proprio valore rispetto allo strike (area 4,18 euro), spingendosi verso quota 2,09 euro, ben al di sotto dei minimi storici registrati dall'azione.
In sintesi
I due Catapult Outperformance di BNP Paribas si rivolgono a investitori e private banker che desiderano posizionarsi sul rialzo di due titoli azionari in modo più efficiente rispetto all'acquisto diretto dell'azione, accettandone il profilo di rischio in cambio di una partecipazione amplificata e di una barriera profonda al 50%.
Due strutture identiche per due filosofie complementari: STMicroelectronics per chi vuole cavalcare con leva un megatrend di crescita ormai avviato, Nexi per chi scommette sul recupero di un titolo depresso e sulla chiusura della sua fase di ristrutturazione. In entrambi i casi la combinazione tra leva 1,5x, assenza di autocall e cuscinetto di protezione al 50% rende questi prodotti particolarmente interessanti per chi cerca esposizione direzionale al rialzo mantenendo un ampio margine di sicurezza sul capitale.
COMUNICAZIONE DI MARKETING
Roadshow Websim | settembre, ottobre 2026

Disclaimer
I Certificati ISIN XS3484769800 e ISIN XS3484769719 sono soggetti ad un livello di rischio pari a 6 su una scala da 1 a 7. L’investimento in questa tipologia di Certificate espone il risparmiatore al rischio default dell’emittente. Tutti i rendimenti espressi sono al lordo delle imposte.
La presente comunicazione non integra in alcun modo consulenza nemmeno generica o ricerca in materia di investimenti, non è stata preparata conformemente ai requisiti giuridici volti a promuovere l’indipendenza della ricerca in materia di investimenti e non è soggetta ad alcun divieto che proibisca le negoziazioni prima della diffusione della ricerca in materia di investimenti.
Ricordiamo, prima dell’adesione, di leggere attentamente il prospetto di base, ogni eventuale supplemento, la nota di sintesi, le condizioni definitive e il documento contenente le informazioni chiave (KID) e, in particolare, le sezioni dedicate ai fattori di rischio connessi all’investimento, ai costi e al trattamento fiscale relativi ai prodotti finanziari ivi menzionati reperibili sul sito dell’emittente: Clicca qui e clicca qui.
Per maggiori informazioni, leggere attentamente la pagina relativa alle avvertenze. Clicca qui.