Lo Spread si allarga, ma questa volta la grana è a Parigi, non a Roma
Wellington dice che l’entità e la natura ordinata del recente ampliamento dello spread non riflettono preoccupazioni degli investitori specificamente legate alle prospettive fiscali dell’Italia

Canva
La corsa dei tassi di rendimento delle obbligazioni era stata negli ultimi mesi ordinata, negli ultimi giorni il movimento in Europa ha perso unitarietà, sono tornate fuori le differenze di solidità dei conti pubblici.
Italia è sotto attacco, la Francia di più
Spread Italia-Germania
Bund - BTP a 107 punti base: per trovare un simile livello di frammentazione tra Germania e Italia si deve tornare al maggio del 2025.
Il BTP decennale depurato dall'inflazione, il tasso reale, è al 2,57%, massimo degli ultimi tre anni.
L’allargamento arriva all’indomani dell’uscita del dato preliminare dei prezzi al consumo in Italia armonizzati a livello UE (IPCA): il dato tendenziale (+4,1%) rivela un’accelerazione più forte delle aspettative.
L’andamento dell’inflazione accentua i timori di un prolungamento della stretta monetaria, tende a indebolire i governativi in modo più o meno analogo e non ha effetti diretti sull’andamento dei differenziali. Ci sono poi gli effetti indiretti: in uno scenario di avversione al rischio e di ricerca di protezione, si privilegiano i paesi più solidi dal punto di vista dei parametri di bilancio, come Germania e Svizzera, si vendono quelli più deboli, soprattutto quelli già fuori dai parametri dell’Unione Europea.
Con tremila miliardi di euro di debito e un mercato dei BTP ultra liquido, l’Italia è spesso tra i primi paesi a essere presi di mira da chi vuole vendere rischio.
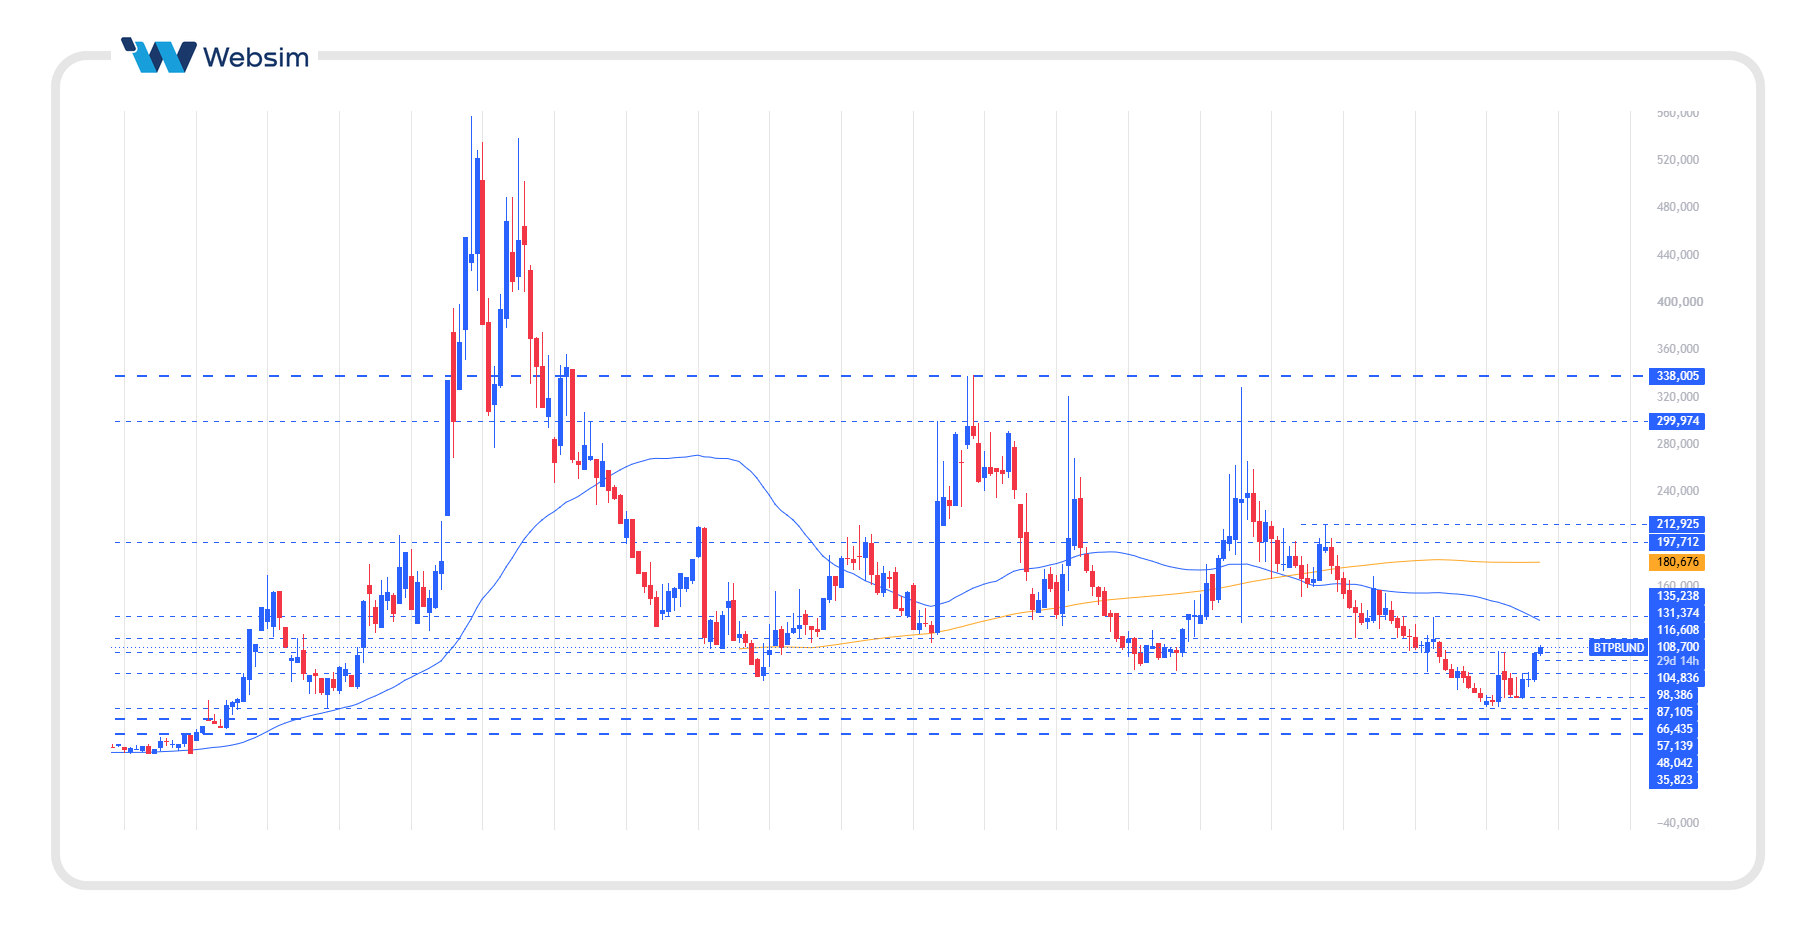
Quadro Grafico dello spread Bund-BTP
Gianluca Stasi, analista tecnico di Websim afferma che lo spread è stato per anni in un down trend, con minimi segnati a inizio anno in zona 60 punti. C'è poi stato un cambio di passo che lo sta portando alla prima area di resistenza, 90/104 p.ti. Salvo ripiegamenti, poco probabili, il sentiero è tracciato per un ulteriore allargamento verso 120/135 p.ti e successivamente 150/160 p.ti. Quadro che esprime una certa cautela sui mercati obbligazionari europei e Usa, ma ancora molto distante da situazioni di tensione viste in passato
L'epicentro della crisi non è in Italia
Marco Giordano, Investment Director di Wellington Management, segnala che gran parte dell’aumento dei tassi di rendimenti dei BTP è riconducibile all’intensificarsi del sell-off dei titoli di Stato a livello globale. “Lo spread tra BTP e Bund si è ampliato a seguito del clima di avversione al rischio sui mercati obbligazionari, ma rimane nella parte bassa dell’intervallo osservato negli ultimi anni. Sebbene il persistere di rendimenti più elevati finirà per tradursi in un aumento del costo di finanziamento dell’ingente ammontare del debito italiano, l’entità e la natura ordinata del recente ampliamento dello spread non riflettono preoccupazioni degli investitori specificamente legate alle prospettive fiscali dell’Italia, quanto piuttosto l’aumento dei costi di finanziamento sovrano nell’intera area euro. Sebbene le più ampie preoccupazioni fiscali a livello europeo possano esercitare ulteriori pressioni al rialzo sui rendimenti, l’Italia non rappresenta la principale fonte di preoccupazione fiscale per l’area valutaria”.
Timori sulla Francia
I rendimenti degli Oat francesi a 10 anni volano ai massimi dal 2002 alla vigilia della presentazione del progetto di bilancio pubblico per il 2027 e di quello per la previdenza sociale da parte del primo ministro Sébastién Lecornu. Il rendimento degli OAT è salito fino al 4,96% per uno spread con il Bund decennale di 132 punti base. Lecornu ha lanciato l'allarme sul costo del debito pubblico e ha promesso un "bilancio di risanamento" con misure che saranno tuttavia per lo più reversibili dalla nuova maggioranza.
Il governo punta a centrare l'anno prossimo il target del 5% del rapporto deficit/Pil nel 2027, dopo averlo fallito quest'anno (le stime sono di 5,4%). Lecornu intende agire sul fronte della spesa gli aumenti di bilancio o di stanziamenti (Forze armate, Giustizia, Interni, Difesa, Edilizia abitativa, Ricerca ed Ecologia) compensati da "risparmi molto consistenti" in altri settori, tra cui quello del Lavoro (2,5 miliardi di euro di risparmio).
Euro ai minimi
L'euro segna un altro minimo da maggio, a 1,129. Si apprezza il franco svizzero, tradizionale valuta rifugio, nei confronti di tutte le valute del G10.
Bloomberg rivela che gli hedge fund stanno accumulando opzioni che genereranno profitti in caso di indebolimento dell'euro rispetto al dollaro. Ieri il volume delle opzioni put su euro-dollaro è risultato più che doppio rispetto a quello delle opzioni call per i contratti con un valore nozionale pari o superiore a 100 milioni di euro (113 milioni di dollari), secondo i dati della Depository Trust and Clearing Corp.
La coppia valutaria euro-dollaro "è stata senza dubbio uno dei veicoli privilegiati per esprimere la rinnovata forza del dollaro nelle ultime sedute", ha affermato Thomas Bureau, responsabile globale del trading di opzioni su cambi presso Société Générale SA.
In questo articolo
Advertisement