COMUNICAZIONE DI MARKETING
Fast Cash Collect: fino al 17% annuo e autocall già da gennaio 2027
Due nuovi Fast Cash Collect di BNP Paribas e Natixis su big di Piazza Affari: premi mensili con memoria pari al 17,04% e al 12,10% annuo, barriere al 50% e autocall già da gennaio 2027

Premi mensili fino al 17% annuo, barriere al 50% e la possibilità di autocall già da gennaio. Sono questi i punti di forza dei due nuovi Fast Cash Collect emessi da BNP Paribas (ISIN XS2782347970) e Natixis (ISIN IT0006778770), entrambi della durata massima di tre anni e costruiti su tre titoli italiani.
Una soluzione pensata per chi cerca flussi elevati senza dover necessariamente restare investito a lungo. A differenza dei Cash Collect tradizionali, dove il rimborso anticipato diventa possibile in genere dopo sei mesi o un anno, qui l'autocall parte già da gennaio 2027.
Vediamo di seguito le caratteristiche dei due prodotti:
| ISIN | Emittente | Sottostanti | Premi | Barriere | Rimborso anticipato | Durata |
|---|---|---|---|---|---|---|
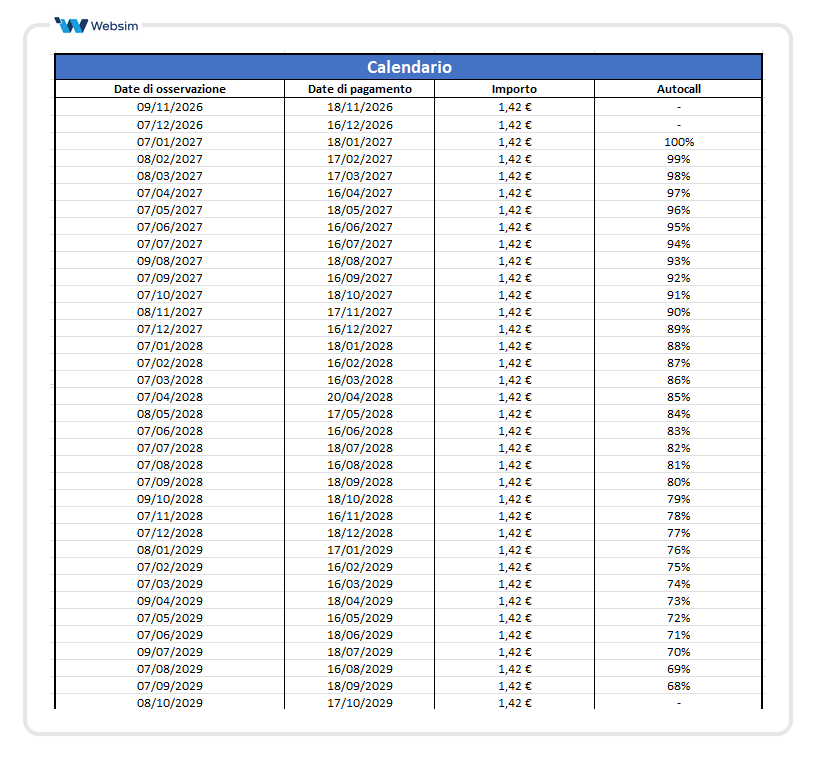
| XS2782347970 | BNP Paribas | Fincantieri - Saipem - STM | 1,42% mensile con memoria (17,04% annuo) | 50% per i premi e a scadenza | Autocall da gennaio 2027, con trigger decrescente dell'1% mensile (dal 100% al 68%) | 3 anni |
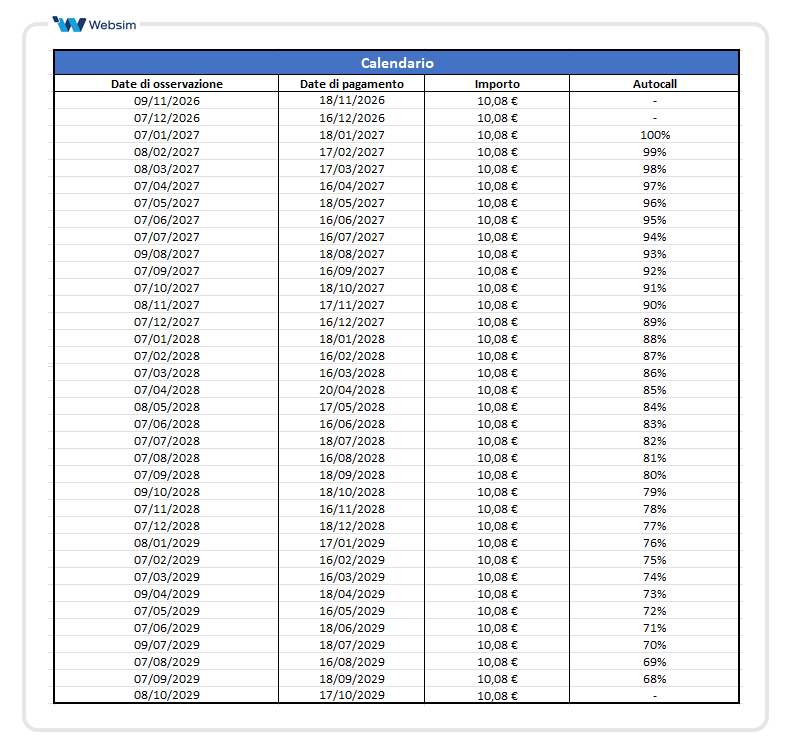
| IT0006778770 | Natixis | Leonardo - Prysmian - Ferrari | 1,0083% mensile con memoria (12,10% annuo) | 50% per i premi e a scadenza | Autocall da gennaio 2027, con trigger decrescente dell'1% mensile (dal 100% al 68%) | 3 anni |
Due certificati, una sola struttura
I due certificati sono stati emessi il 6 ottobre 2026, mentre i valori di riferimento iniziali (strike) vengono rilevati alla chiusura del 7 ottobre 2026. Sono identici nella struttura e nel calendario, ma differenti per emittente, sottostanti e importo del premio mensile:
- ISIN XS2782347970, è emesso da BNP Paribas con un valore nominale di 100 euro ed è quotato su EuroTLX. Ha come sottostanti Fincantieri, Saipem e STM. Paga 1,42% mensile con memoria (17,04% annuo).
- ISIN IT0006778770, è emesso da Natixis con un valore nominale di 1.000 euro ed è quotato sul SeDeX di Borsa Italiana. Ha come sottostanti Leonardo, Prysmian e Ferrari. 1,0083% mensile con memoria (12,10% annuo).
Premi fino al 17,04% annuo e barriere al 50%
Il certificato di BNP Paribas ISIN XS2782347970 prevede un premio mensile dell'1,42%, cioè 1,42 euro per ogni 100 euro di nominale. Su base annua si arriva così al 17,04%, ovvero il 51,12% nei tre anni di vita.
Il certificato di Natixis ISIN IT0006778770 riconosce invece un premio mensile dell'1,0083%, cioè circa 10,08 euro per ogni 1.000 euro di nominale. Su base annua si arriva al 12,10%, ovvero circa il 36,3% nei tre anni di vita.
In entrambi i casi il premio viene pagato a condizione che, a ogni data di osservazione mensile, tutti e tre i titoli del basket quotino sopra o allo stesso livello della barriera al 50% degli strike. In altre parole, per incassare il premio basta che nessuno dei sottostanti perda oltre il 50% dal suo valore iniziale.
La prima data di osservazione è il 9 novembre 2026, con pagamento del premio il 18 novembre 2026.
Osserviamo di seguito il calendario premi e autocall per l'ISIN XS278234797:
Osserviamo ora il calendario premi e autocall per l'ISIN IT000677877:
Da considerare l'effetto memoria, che permette di recuperare in futuro eventuali premi non incassati. Ciò significa che se in una data di osservazione uno dei sottostanti si dovesse trovare sotto la barriera al 50%, il premio non verrebbe pagato ma nemmeno perso. In tal caso resta in memoria e verrebbe corrisposto alla prima rilevazione in cui torna ad essere rispettata la condizione di pagamento.
Un esempio aiuta a capire meglio. Supponiamo che dopo dieci mesi uno dei titoli del paniere si trovi sotto la soglia del 50%. In quel mese il premio non viene corrisposto, ma se alla rilevazione successiva tutti i sottostanti tornano sopra la barriera, l'investitore riceverà sia il premio corrente sia quello rimasto in memoria: il 2,84% in un'unica soluzione per il certificato di BNP Paribas e circa il 2,02% per quello di Natixis.
Fast: autocall già da gennaio 2027
È questa la caratteristica che dà il nome ai due prodotti. La durata massima è di tre anni, ma già dal 7 gennaio 2027, a soli tre mesi dalla rilevazione degli strike, i due certificati possono essere richiamati anticipatamente, con osservazioni mensili (le stesse previste per i premi).
Il meccanismo è semplice. Se in una data di osservazione tutti e tre i titoli del basket quotano sopra o allo stesso livello del trigger previsto in quella data, il certificato viene rimborsato al suo valore nominale (100 euro per BNP Paribas, 1.000 euro per Natixis). A questo si aggiungono il premio del mese e quelli eventualmente accumulati in memoria.
Il trigger autocall parte dal 100% degli strike a gennaio 2027 per poi scendere di un punto percentuale ogni mese, fino al 68% dell'osservazione di settembre 2029. Con il passare del tempo il richiamo diventa quindi più probabile anche con quotazioni sensibilmente inferiori ai livelli di partenza.
In caso di rimborso alla prima data utile, con pagamento il 18 gennaio 2027, l'investitore rientrerebbe del capitale dopo aver incassato tre premi mensili: il 4,26% complessivo per il certificato di BNP Paribas e circa il 3,02% per quello di Natixis.
La logica dietro l'autocall rapido
Il richiamo anticipato già dal terzo mese e il premio a doppia cifra sono due facce della stessa medaglia. Con l'autocall ravvicinato l'investitore accetta che, se i sottostanti tengono i livelli di partenza, il certificato possa chiudersi in fretta. È anche grazie a questa rinuncia a un flusso di premi prolungato nel tempo che la struttura riesce a riconoscere rendimenti così elevati, pari al 17,04% e al 12,10% annuo, mantenendo la barriera al 50%.
L'idea di fondo è quindi quella di un investimento a breve termine con un rendimento interessante: se i titoli restano sopra o allo stesso livello degli strike, a gennaio 2027 l'investitore rientra del nominale dopo aver incassato tre premi mensili e può destinare il capitale a nuove opportunità. Si riduce così anche il tempo di esposizione al rischio dei sottostanti, aspetto non secondario su titoli volatili.
Se invece il richiamo non scatta subito, il certificato resta in vita e continua a pagare il premio mensile finché nessun titolo scende sotto la barriera al 50%, e forse questo rappresenta lo scenario migliore. Nel frattempo il trigger si abbassa dell'1% ogni mese, rendendo il rimborso via via più raggiungibile anche con quotazioni inferiori ai livelli iniziali.
In sostanza, il rendimento annuo indicato va letto come potenziale: si realizza per intero solo se il prodotto arriva a scadenza, mentre lo scenario più coerente con la logica dei Fast è quello di qualche mese di premi seguito dal rimborso del capitale, da reinvestire poi alle condizioni di mercato del momento.
Scenari a scadenza: protezione fino a un -50% del Worst Of
Se l'autocall non dovesse attivarsi, alla data di osservazione finale dell'8 ottobre 2029 si aprono due scenari:
Se il peggiore dei tre titoli quota sopra o allo stesso livello della barriera al 50% degli strike: il certificato rimborsa il 100% del valore nominale, più l'ultimo premio e quelli eventualmente accumulati in memoria. Va ricordato che, trattandosi di certificati d'investimento, tutte le plusvalenze realizzate (premi ed eventuale capital gain) rientrano nella categoria dei redditi diversi. Possono quindi essere utilizzate per compensare eventuali minusvalenze pregresse in portafoglio.
Se al contrario, il titolo peggiore quota sotto la barriera al 50% dello strike: la protezione viene meno e il rimborso avviene in proporzione alla performance del titolo peggiore. Ad esempio, con una perdita del 60% del Worst Of, il certificato rimborsa il 40% del nominale, ovvero 40 euro per BNP Paribas e 400 euro per Natixis, oltre naturalmente ai premi già incassati lungo la vita del prodotto.
Sei big di Piazza Affari: cosa dicono volatilità e correlazione
I due basket hanno in comune l'appartenenza al listino milanese, ma puntano su storie industriali diverse. Il certificato di BNP Paribas ISIN XS2782347970 combina Fincantieri, attiva nella cantieristica navale civile e militare, Saipem, tra i principali gruppi di ingegneria e servizi per il settore energetico, e STM, tra i maggiori produttori europei di semiconduttori. Il certificato di Natixis ISIN IT0006778770 punta invece su Leonardo, campione nazionale della difesa e dell'aerospazio, Prysmian, leader mondiale nei cavi per energia e telecomunicazioni, e Ferrari, simbolo del lusso italiano.
Per capire da dove nascono premi così elevati, e perché siano diversi tra i due prodotti, bisogna guardare a volatilità e correlazione dei sottostanti.
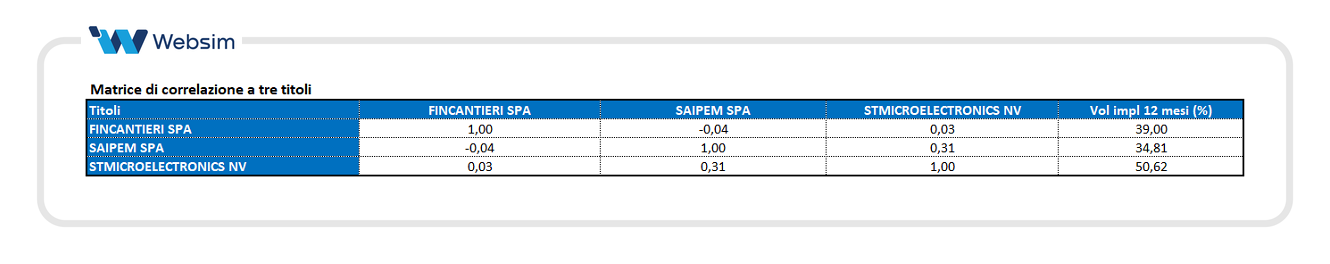
Nel basket di BNP Paribas le volatilità implicite a 12 mesi sono elevate per tutti e tre i titoli. Saipem è il più stabile del paniere, mentre l'osservato speciale è STM, che presenta una volatilità nettamente superiore a quella degli altri due. Quanto alle correlazioni, la coppia più legata è Saipem-STM, mentre Fincantieri si muove in modo sostanzialmente indipendente da entrambe.
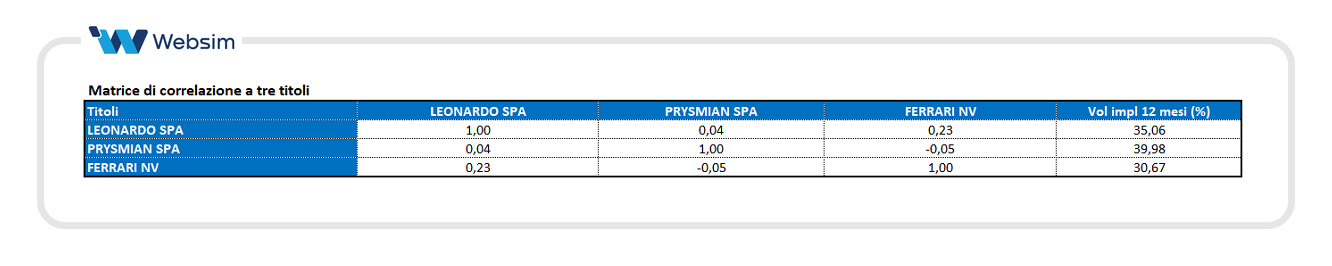
Nel basket di Natixis le volatilità implicite sono più contenute, con Ferrari sui livelli più bassi e Prysmian su quelli più alti. Anche qui le correlazioni sono molto basse: Leonardo e Ferrari mostrano il legame più stretto, comunque modesto, mentre Prysmian è di fatto slegata da entrambe. Del resto difesa, cavi per l'energia e lusso rispondono a driver molto diversi tra loro.
Il confronto spiega la differenza di premio. I due panieri sono simili sul fronte delle correlazioni, in entrambi i casi basse, ma quello di BNP Paribas presenta una volatilità media più alta, spinta soprattutto da STM. Più rischio sui sottostanti, quindi, e un premio più alto: 17,04% annuo contro 12,10%.
La bassa correlazione, comune ai due prodotti, è un aspetto da considerare con attenzione in un certificato Worst Of. Quando i sottostanti sono poco correlati aumenta la possibilità che uno di essi si muova in controtendenza rispetto agli altri, ed è sempre il titolo peggiore a determinare il pagamento dei premi, il richiamo anticipato e il rimborso a scadenza. È proprio questa dispersione, insieme alla volatilità dei singoli titoli, a consentire premi a doppia cifra con barriere al 50%.
Lo stesso elemento incide sull'autocall. Per far scattare il rimborso anticipato serve che tutti e tre i titoli si trovino contemporaneamente sopra o allo stesso livello del trigger, condizione meno immediata quando i sottostanti si muovono in ordine sparso. È qui che entra in gioco il trigger decrescente: scendendo dell'1% ogni mese, amplia progressivamente il margine a disposizione del titolo più debole.
COMUNICAZIONE DI MARKETING
Roadshow Websim | settembre, ottobre 2026

Disclaimer
I Certificati ISIN XS2782347970 e ISIN IT0006778770 sono soggetti ad un livello di rischio rispettivamente pari a 6 e 5 su una scala da 1 a 7. L’investimento in questa tipologia di Certificate espone il risparmiatore al rischio default dell’emittente. Tutti i rendimenti espressi sono al lordo delle imposte.
La presente comunicazione non integra in alcun modo consulenza nemmeno generica o ricerca in materia di investimenti, non è stata preparata conformemente ai requisiti giuridici volti a promuovere l’indipendenza della ricerca in materia di investimenti e non è soggetta ad alcun divieto che proibisca le negoziazioni prima della diffusione della ricerca in materia di investimenti.
Ricordiamo, prima dell’adesione, di leggere attentamente il prospetto di base, ogni eventuale supplemento, la nota di sintesi, le condizioni definitive e il documento contenente le informazioni chiave (KID) e, in particolare, le sezioni dedicate ai fattori di rischio connessi all’investimento, ai costi e al trattamento fiscale relativi ai prodotti finanziari ivi menzionati reperibili sul sito dell’emittente: Clicca qui e qui.
Per maggiori informazioni, leggere attentamente la pagina relativa alle avvertenze. Clicca qui.