8% annuo se il BTP10Y rimane sotto il 5%: nuovo Bond Goldman Sachs
Da Goldman Sachs un bond decennale che paga l’8% annuo in cedole trimestrali. Il rendimento è condizionato al range 0-5% del tasso del decennale italiano. Maturity 10 anni e callability trimestrale.

Goldman Sachs quota sul mercato un nuovo Bond Callable Range Accrual a dieci anni con ISIN XS2114103539. La struttura mira a sfruttare lo scenario di tassi elevati offrendo un premio significativo rispetto al benchmark, grazie a un range capiente sul rendimento del BTP decennale. Si tratta di una tipologia di strumento sempre più richiesta: a differenza delle classiche strutture digital con barriera, il Range Accrual commisura il premio annuo ad una forbice di tassi decisamente ampia. Il bond si compra a sconto già all'emissione a 95,5 euro.
Vediamo subito le caratteristiche distintive del bond ISIN XS2114103539 emesso da Goldman Sachs e ideato da Websim:
Protezione del capitale a scadenza: la maturity del prodotto è 10 anni, con scadenza fissata per il 15 settembre 2036. A scadenza, il capitale è protetto al 100%, dunque salvo fallimento dell’emittente (Goldman Sachs, rating: A2 Moody's / BBB+ Standard & Poor's / A Fitch) l’investitore riceverà, in qualsiasi scenario di mercato, il 100% del valore nominale, ovvero 100 euro.
Cedola annua del 8%, pagata trimestralmente: il bond paga un tasso annuo del 8% pagato trimestralmente, dunque 2% per quarter condizionato. Un rendimento che, lordo, è quasi il doppio di quello pagato dal BTP 10Y (4,4% lordo), netto comunque fornisce un pick up sul benchmark del 2,1%. Il tutto a fronte di un range abbastanza difensivo.
Range di tasso tra lo 0% e il 5%: la cedola è condizionata al rendimento del decennale italiano. Il meccanismo per il calcolo della cedola è quello dei daily accrued. In breve, il bond prevede due livelli di prezzo sul rendimento del BTP decennale (più precisamente il sottostante è il Solactive BTP 10Y Annual Comp. 11am Yield Index, Ticker Bloomberg: SOITA10Y, che replica fedelmente il rendimento del BTP decennale), una barriera inferiore allo 0% e una barriera superiore al 5%.
La cedola è pagata trimestralmente e viene calcolata sui giorni in cui il rendimento del BTP 10Y rimane nel range 0-5%. Se questo rimane nell’intervallo 0-5%, il prodotto paga la cedola annua intera, altrimenti paga pro-rata per il numero di giorni in cui il BTP rimane all’interno della soglia. Vedremo nell’articolo meglio come funziona questo meccanismo.
Callability trimestrale dalla fine del primo anno: a partire da settembre 2027, il bond prevede anche la possibilità di rimborso discrezionale (callability), con cadenza trimestrale. Questo significa che Goldman Sachs potrà rimborsare prima della scadenza, in una delle date di rimborso, il 100% del valore nominale, più l’ultimo premio trimestrale se maturato con il meccanismo daily accrual.
Prezzo a sconto: il prodotto all'emissione quota già a 95,5 euro in ask, dinamica che alza il rendimento complessivo potenziale del bond al 8,45% annuo lordo.
La barriera al 5% sul BTP è un livello ampio anche in un contesto complesso
Nel grafico sotto mostriamo i due livelli barriera sul rendimento del decennale italiano (tasso replicato perfettamente dal SOITA10Y), quella inferiore è allo 0% e quella superiore al 5%. Un range capiente in sé, soprattutto se si considera il lungo periodo, mentre nel breve il contesto rimane complesso con i tassi che salgono velocemente per l’inasprirsi della situazione in Medio Oriente con contraccolpo sull’inflazione.

Il 5% resta comunque una soglia di resistenza importante, mentre per andare al di sopra di questo livello dobbiamo tornare al 2012, dunque gli anni della grande crisi finanziaria che colpì l’Europa. Possibile pensare a degli spike verso questo livello, più difficile pensare a dei tassi che si vadano a stabilizzare al di sopra di questo livello per diverso tempo. Ricordiamo inoltre che nel 2023 l’inflazione complessiva misurata sull’indice dei prezzi al consumo (IPC) era scesa al 5,3%, dal 7,3% del 2022, ma rimaneva comunque a livelli altissimi. Oggi ammonta al 3,3%, sotto quei livelli, mentre le stime della BCE la vedono al 2,5% nel 2027 e 2,1% nel 2028. Situazione complessa sì, ma cmq lontana da quel 2023 quando i rendimenti dei governativi toccarono il 5%.
Come funziona la cedola del bond di Goldman Sachs?
Se è chiaro il contesto, entriamo nel vivo del meccanismo e spieghiamo come funziona con dei calcoli semplici. Ricordiamo che la cedola trimestrale massima è del 2% (8% annuo lordo), condizionato, come abbiamo detto, al persistere del rendimento del BTP decennale, rappresentato dall’indice Solactive BTP 10Y Annual Comp. 11am Yield Index (SOITA10Y), all’interno del range 0-5% (estremi inclusi).
Intanto vediamo la formula.
La cedola trimestrale è calcolata come segue:
Cedola trimestrale(i)=Specified Denomination×max(0; 8%×RangeAccrual(i))×Day Count Fraction
dove:
• Specified Denomination è il valore nominale = 100 euro
• Range Accrual = n/N
o n = numero di giorni di calendario del trimestre in cui il rendimento del BTP 10 anni, indicato dall'indice SOITA10Y è compreso tra 0% e 5% (estremi inclusi)
o N = numero totale di giorni di calendario del trimestre
• Day Count Fraction (30/360) = 90/360. È uno standard, si usa così.
Facciamo qualche esempio.
Scenario 1 – BTP sempre nel range 0-5% (best case)
Ipotesi su un trimestre standard di 90 giorni:
• BTP 10Y sempre sotto o uguale il 5%
• n=90, perché il BTP è sempre rimasto sotto o uguale al 5%, ma sopra o uguale allo 0%. N=90, come abbiamo detto, sono i giorni totali del trimestre.
Calcolo:
• Range Accrual = 90 / 90 = 100%
• Cedola trimestrale: 100 × 8% × (100%)× (90/360) =2 euro, ovvero il 2% trimestrale di cui abbiamo parlato.
Scenario 2 – BTP in range per metà trimestre, ovvero 45 giorni su 90
Ipotesi (trimestre di 90 giorni):
• 45 giorni con BTP 10Y nel range
• 45 giorni con BTP 10Y sopra il 5%
• n=45, N=90
Calcolo:
• Range Accrual = 45 / 90 = 50%
• Cedola trimestrale: 100 × 8% × (50%) × (90/360) =1 euro.
In questo caso il bond (ISIN XS2114103539) paga metà cedola. Il calcolo è molto semplice e potete sbizzarrirvi nel fare scenari. Ovviamente questo meccanismo di ripete ogni trimestre per tutti e dieci gli anni (salvo rimborso anticipato a discrezione dell'emittente possibile dal quarto trimestre dall'emissione).
Rendimento lordo annuo massimo del 8% con pick up sul BTP decennale
Facciamo ora due calcoli nell’ipotesi migliore, ovvero quella di una cedola annua del 8%. In questo caso, il pick up annuo al lordo delle tasse è del 3,6% (8 vs 4,4% del BTP decennale). Se invece consideriamo al netto delle tasse, questo scende ma rimane pur sempre interessante, pari al 2,1% annuo (5,92% vs 3,85%). Un bond, dunque, che permette di boostare un po’ il rendimento del portafoglio obbligazionario.
Rimborso anticipato e scadenza a dieci anni
Poco da dire sul resto del bond (ISIN XS2114103539). Il fatto che abbia una maturity di 10 anni risulta interessante per questa tipologia di bond (bond strutturati), che mediamente sono molto più lunghi. A scadenza, 15 settembre 2036, il bond pagherà il nominale di 100 euro a pezzo, più l’ultima cedola trimestrale in funzione ovviamente del periodo in cui il BTP sarà rimasto tra lo 0% e il 5%.
L’obbligazione poi ha anche un meccanismo di richiamo anticipato discrezionale (callability) trimestrale. Questo significa che a partire dalla fine del primo anno, 15 settembre 2027, il bond potrà essere richiamato dall’emittente che pagherà il 100% del nominale 100 euro, più l’ultima cedola calcolata come sopra.
Ricordiamo infine che questi prodotto sono molto sensibili ai tassi. Dunque, se portati a scadenza, salvo per evento di credito dell’emittente, il capitale è protetto, ma nel durante questi bond si muovono anche tanto. Considerate che la sensitivity ai tassi di questo bond è circa doppia rispetto a quella del suo benchmark, ovvero un BTP decennale.
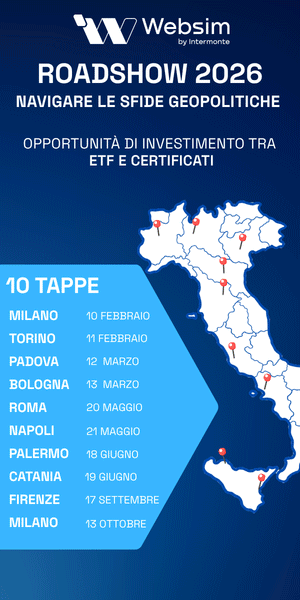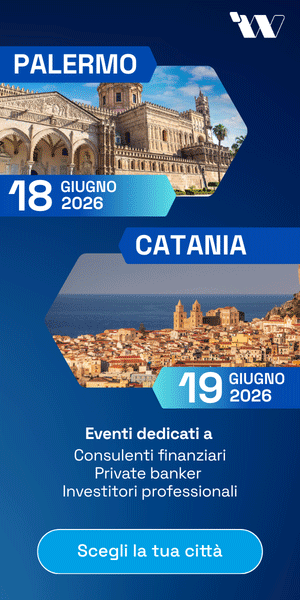
Roadshow Websim | settembre, ottobre 2026

Disclaimer
Il Bond ISIN XS2114103539 è soggetto ad un livello di rischio pari a 2 su una scala da 1 a 7. L’investimento in questa tipologia di Bond espone il risparmiatore al rischio default dell’emittente. Tutti i rendimenti espressi sono al lordo delle imposte. La presente comunicazione non integra in alcun modo consulenza nemmeno generica o ricerca in materia di investimenti, non è stata preparata conformemente ai requisiti giuridici volti a promuovere l’indipendenza della ricerca in materia di investimenti e non è soggetta ad alcun divieto che proibisca le negoziazioni prima della diffusione della ricerca in materia di investimenti.
Ricordiamo, prima dell’adesione, di leggere attentamente il prospetto di base, ogni eventuale supplemento, la nota di sintesi e, in particolare, le sezioni dedicate ai fattori di rischio connessi all’investimento, ai costi e al trattamento fiscale relativi ai prodotti finanziari ivi menzionati reperibili sul sito dell’emittente: Clicca qui.
Per maggiori informazioni, leggere attentamente la pagina relativa alle avvertenze. Clicca qui.