Jackson Hole: Warsh apre la possibilità di un rialzo tassi?
Warsh cambia le carte in tavola al simposio di Jackson Hole: inflazione al centro delle preoccupazioni della Fed. Possibile apertura a futuri rialzi della Fed?

Canva
Il Simposio di Jackson Hole è stato uno degli eventi più attesi di agosto. Il motivo è legato al fatto che il mercato sta faticando a comprendere le parole di Warsh, il quale, prima del discorso di venerdì scorso, aveva mostrato un atteggiamento ambivalente. Nei suoi precedenti interventi aveva sempre sottolineato l'importanza di un rientro dell'inflazione verso il 2%, ma la carenza di segnali concreti per raggiungere questo obiettivo ha dato vita a reazioni piuttosto scomposte sui mercati.
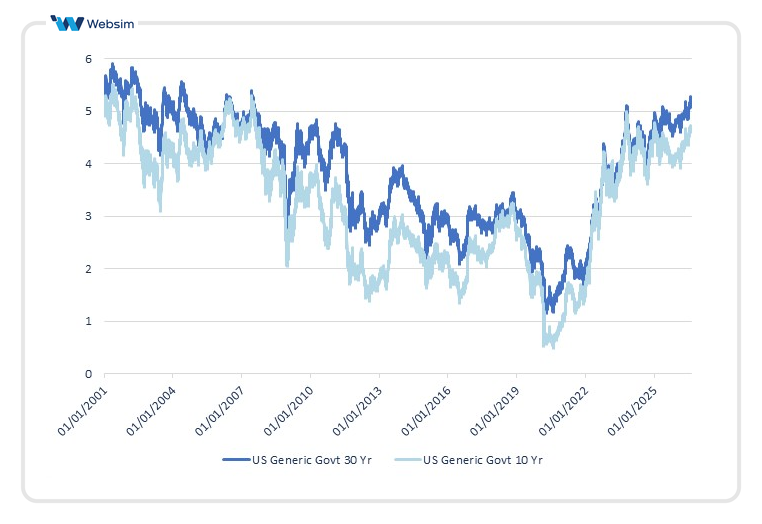
Dopo l'ultima riunione della Fed di luglio, nella quale i tassi sono stati lasciati invariati nel range 3,50%-3,75%, Warsh non ha dato indicazioni esplicite sulla necessità di un rialzo dei Fed Funds, sebbene l'inflazione sia lontana dal target da diversi anni. La reazione dei bond vigilantes non si è fatta attendere: il trentennale e il decennale Treasury hanno toccato i massimi dal 2007, rispettivamente al 5,3% e al 4,7%, seguiti però da un netto indebolimento del dollaro, passato da sotto 1,14 a sopra 1,16, e da un rimbalzo di asset difensivi come oro; e perfino dell’oro digitale: le criptovalute. Sul tratto lungo della curva pesa anche il quadro fiscale: il deficit federale 2026 è stato appena rivisto al rialzo a 2,1 trilioni di dollari e il debito pubblico ha ormai superato la soglia dei 40 trilioni, un contesto che rende gli investitori ancora più sensibili a ogni segnale, o assenza di segnale, da parte della Fed.
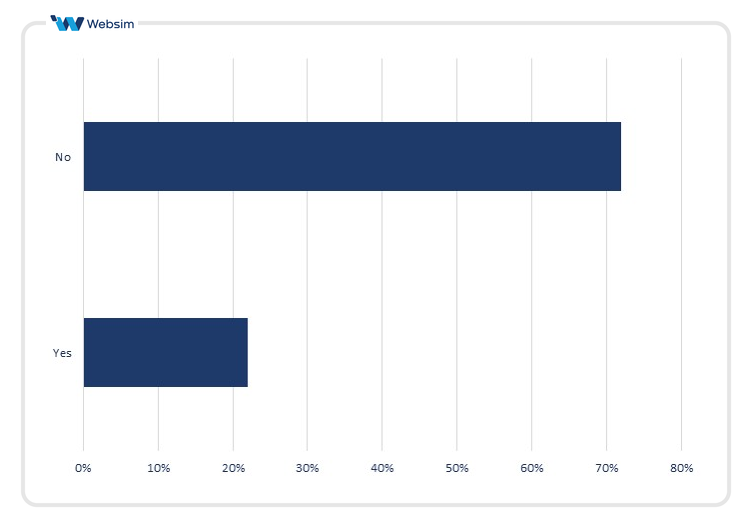
Prima di questa riunione, il cui esito è stato piuttosto diviso, con tre membri favorevoli a un rialzo, la probabilità di un incremento dei tassi a settembre era quasi del 100%. Dopo il tono attendista di Warsh, sono arrivati alcuni dati macro più favorevoli a un tono distensivo, come la debolezza del mercato del lavoro, con il tasso di partecipazione della forza lavoro attestato ai minimi dagli anni '70, e il dato sulla variazione annuale del CPI, più basso delle attese. Il mercato aveva così cominciato a prezzare una probabilità molto più bassa di un rialzo: il 35% a settembre, mentre secondo il sondaggio BofA il 70% dei rispondenti riteneva che la banca centrale avrebbe tenuto i tassi fermi almeno fino alle elezioni di midterm negli USA.
Ma la narrazione di Warsh è cambiata al Simposio di Jackson Hole, dove il presidente ha "indossato nuovamente la maschera da falco". Ha ribadito in modo piuttosto netto che l'inflazione rimane ancora troppo elevata e che è compito della Fed raggiungere la stabilità dei prezzi: se questa variabile non raggiungerà il benchmark prefissato, "avremo del lavoro da fare". Pur confermando che i dati sull'inflazione di quest'estate sono stati più confortanti, ha ribadito come i trend sottostanti non siano cambiati in modo significativo, e che quindi un intervento potrebbe ritenersi necessario. L'obiettivo del 2% resta un target fisso e insindacabile. Warsh nell’ultimo FOMC si era anche detto soddisfatto della salita dei rendimenti, mentre al simposio ha corretto leggermente il tiro parlando di crescita non sufficiente. Se non viaggia a pieno regime il tightening passivo, allora la stretta dovrà essere attiva e portata avanti dalla Fed.
L'economia, tuttavia, rimane resiliente: la spesa per consumi resta robusta, il mercato del lavoro è ancora stabile e gli investimenti delle aziende stanno aumentando. Detto in altri termini: non siamo, secondo Warsh, di fronte a una economia che abbia necessità di essere stimolata. Vale quanto ribadito più volte: al di là del desiderio di Trump di un taglio dei tassi, con queste condizioni economiche ancora favorevoli, il massimo che Warsh può riuscire a garantire è un cap ai tassi. Ma anche questa strada diventa sempre più difficile da praticare. Infatti, lo stesso presidente della Fed ha ammesso che le condizioni finanziarie attuali non sono restrittive: un’affermazione letta dal mercato come la conferma di una maggiore probabilità di azione già a settembre.
Warsh ha anche focalizzato l’angolo di osservazione sugli elementi più funzionali alla propria narrativa, sottolineando, per esempio, come all'incontro del FOMC di luglio una buona maggioranza dei votanti abbia optato per tassi fermi. L’altra faccia della medaglia, emersa dalle minute del comitato, ha invece mostrato che diversi membri avevano ventilato la possibilità di un rialzo.
La reazione del mercato è stata immediata e nel segno di una maggiore fiducia per le credenziali anti-inflazione di Warsh: se il tasso a due anni Treasury è tornato sui massimi da luglio, al 4,30%, c’è stata una discesa dei rendimenti sulle scadenze più lunghe; mentre la probabilità di un rialzo dei tassi a settembre è balzata al 60%. Il dollaro si è rafforzato, con il cambio Eur/Usd tornato al di sotto dell'1,16, mentre a farne le spese sono stati oro e cripto, asset che beneficiano del "debasement trade" e, più in generale, di una minore credibilità della Fed.
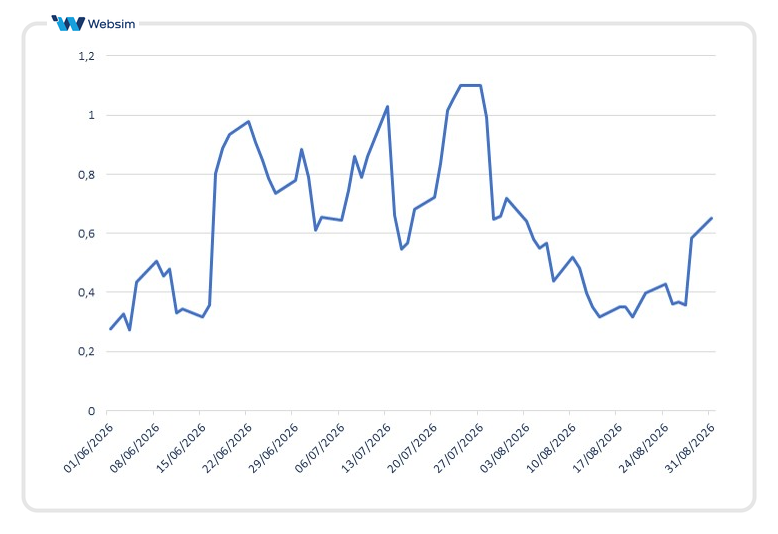
È tuttavia necessario evidenziare alcuni punti: nessuna azione esplicita è stata citata da Warsh, né in termini di rialzo dei tassi né in termini di altri strumenti. Inoltre, molte affermazioni di Warsh sono state vaghe, prestandosi a interpretazioni anche molto differenti. La prova del fuoco sarà alla riunione del FOMC del 16 settembre, entro la quale diversi nuovi dati macro su inflazione, mercato del lavoro e crescita potranno supportare o meno l'atteggiamento restrittivo della Fed. Il mercato desidera ciò che Warsh si rifiuta di dare: la forward guidance. Anche al simposio di Jackson Hole, ha sostenuto che la pratica di fornire indicazioni esplicite sui futuri movimenti dei tassi abbia "superato la sua utilità", poiché può distorcere i prezzi di mercato e aumentare il rischio di errori di politica monetaria.
Sebbene il mercato abbia concesso un credito di fiducia a Warsh, adesso le parole da "falco" devono essere sostenute da azioni concrete, che per ora non sono ancora state impiegate.
Sul fronte della produttività, al simposio Warsh ha mostrato ancora un elevato ottimismo sull'intelligenza artificiale, uno dei suoi principali cavalli di battaglia. Nello scenario migliore l'AI può aumentare la produttività con un effetto disinflattivo; tuttavia un possibile effetto collaterale è l'incremento dei prezzi dei componenti hardware, che finisce per pesare sull'economia, un’eventualità che diversi giganti tech hanno già segnalato, come Apple e Nvidia.
Infine, le costanti tensioni in Medio Oriente, prima con l'annuncio delle sanzioni primarie e secondarie su Teheran e i suoi alleati da parte di Bessent, poi con il ritorno di attacchi militari reciproci nella notte, non giovano ai prezzi delle commodity energetiche: il petrolio Brent è tornato in area 90 dollari al barile e la pressione è nuovamente salita sulla parte lunga della curva, proprio pochi giorni dopo l'annuncio del Tesoro di poter usare la liquidità detenuta presso la Fed per sostenere importanti buyback di Treasury a lunga scadenza.
Per concludere, se la Fed vuole riconquistare la fiducia dei mercati è obbligata a lanciare segnali concreti e un impegno serio a domare l'inflazione. Le elezioni di midterm e la guerra in Medio Oriente non facilitano il compito di Warsh, che rischia nuovamente la punizione dei bond vigilantes se non sarà pragmatico: parte lunga della curva al rialzo, dollaro in ribasso e ritorno in auge di oro e cripto come alternativa alla valuta verde.
In questo articolo
Advertisement