Fed, tassi in primo piano: le attese per il meeting FOMC
Occhi puntati sulla riunione della Fed, attesi tassi fermi, ma l'importanza sarà rivolta alle parole di Warsh

Photo by Andrew Harnik/Getty Images
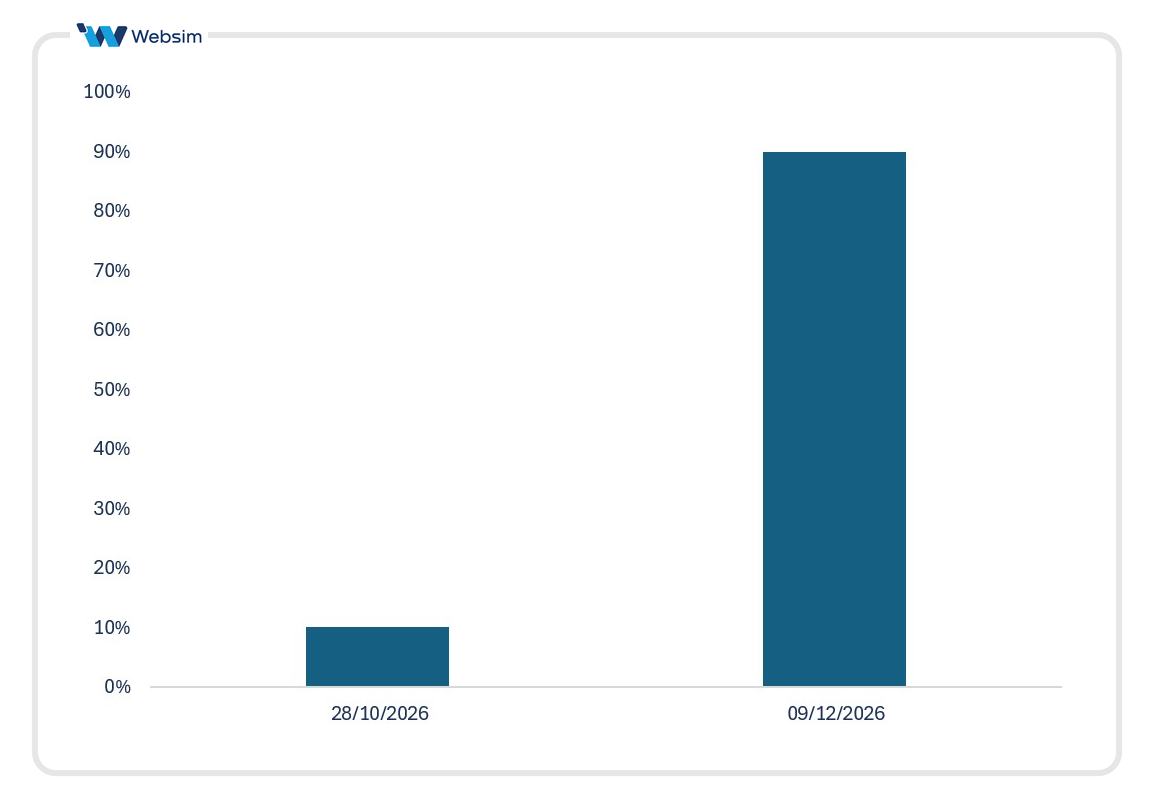
La settimana è ricchissima di dati ed eventi, ma tra gli appuntamenti più rilevanti c’è senza dubbio la riunione del FOMC di mercoledì 28 ottobre, con la conseguente decisione della Fed sui tassi d’interesse. I tassi si trovano attualmente in un range tra 3,75% e 4,00% e, a un giorno dall’evento, il mercato prezza al 90% circa una conferma dell’attuale livello del costo del denaro, mentre poco più del 10% è attribuito a un rialzo di 25pb. Anche se per ora non è attesa una mossa restrittiva, il quadro è tutt’altro che “dovish”: il dot plot di settembre indica un ulteriore rialzo da 25pb entro fine anno, e lo stesso ha fatto John Williams, presidente della Fed di New York, precisando però che non c’è alcuna urgenza di muoversi subito. Il mercato stesso prezza questo rialzo al 90% alla riunione di dicembre.
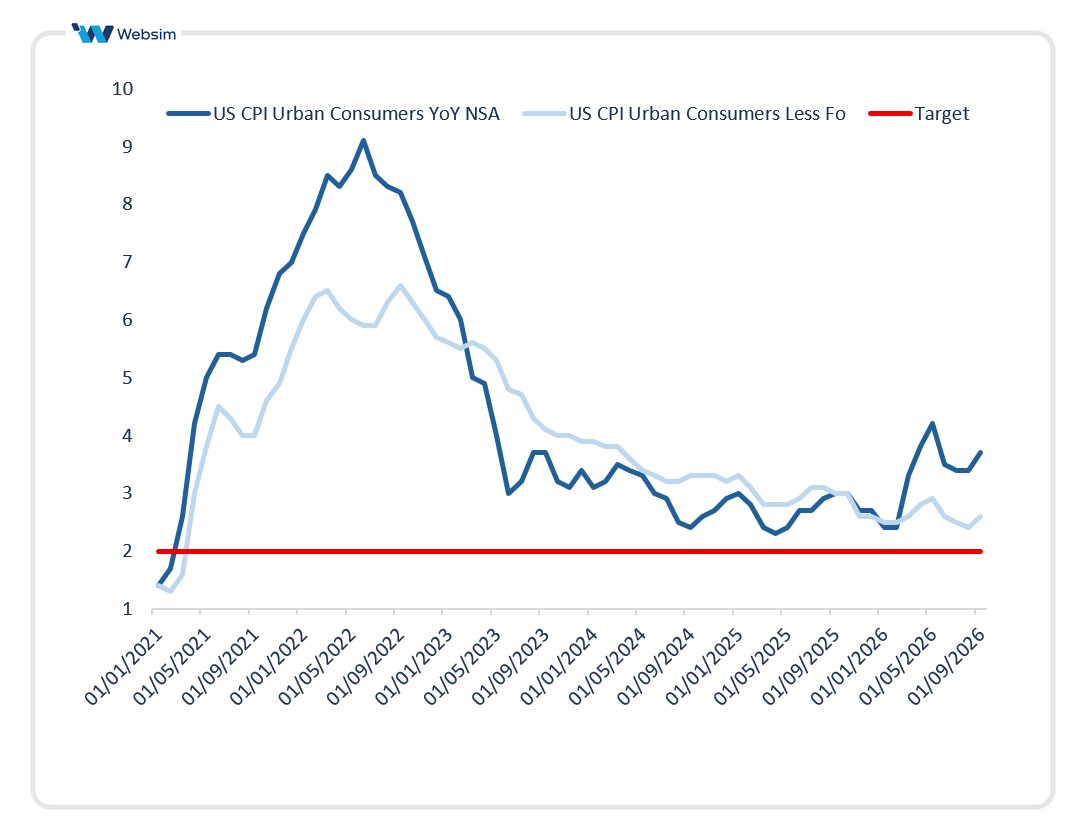
Significa che la riunione di domani sarà un “non-evento”? Assolutamente no. Gli investitori seguiranno diversi temi, a partire dall’unanimità del board. Da quando Kevin Warsh è alla guida della Fed, il Comitato ha mostrato divisioni evidenti: a luglio la decisione è passata con 9 voti contro 3 contrari (tre dissenzienti a favore di un rialzo), mentre giugno e settembre sono stati unanimi. Conterà poi il tono di Warsh in conferenza stampa. Le condizioni economiche farebbero pendere la bilancia verso un rialzo: a settembre l’inflazione CPI headline è salita al 3,7% annuo, sopra le attese, e la misura core, che esclude le componenti più volatili, è passata dal 2,4% al 2,6%. Anche i dati di agosto sul PCE, l’indicatore di inflazione preferito dalla Fed, restano ben sopra il target del 2%: 3,4% l’headline e 3,0% la core.
Il vero tema è la risalita dell’inflazione core: finora il rincaro dei prezzi è stato guidato dall’offerta, soprattutto dai prezzi delle commodity energetiche, ma la preoccupazione crescerebbe se venisse confermato che questi effetti si stanno propagando alle componenti più strutturali dell’economia.
Altro tema è il mercato del lavoro, finora resiliente ma non privo di fragilità, con una disoccupazione contenuta al 4,2% e un numero di nuovi occupati modesto a settembre (+29mila). Sarà uno dei punti da seguire nel discorso di Warsh: l’inflazione resterà la priorità assoluta, o emergeranno segnali di attenzione da parte dell’istituto anche sul fronte del suo secondo mandato, ovvero sul mercato del lavoro?
Infine, è difficile isolare la decisione della Fed dal contesto politico e geopolitico. Prima di tutto per le elezioni di midterm della prossima settimana: il presidente Trump vedrebbe verosimilmente con sfavore un rialzo dei tassi a pochi giorni dal voto. Poi c’è la tensione geopolitica: si moltiplicano le indiscrezioni su piani di attacco israelo-statunitensi contro l’Iran dopo i midterm, mentre oggi, martedì 27 ottobre, si vota anche in Israele. Resta un’incognita anche l’offensiva Houthi contro l’Arabia Saudita, che non si ferma. E il mercato reagisce: il Brent ha toccato la scorsa settimana oltre 117 dollari al barile, ai massimi da aprile; in Europa il gas TTF ha raggiunto i livelli più alti da dicembre 2022; negli Usa il diesel ha segnato a settembre nuovi record storici, oltre i 6,5 dollari al gallone. Si muovono anche i bond vigilantes: l’indice MOVE, che misura la volatilità implicita sul mercato obbligazionario statunitense, resta sopra quota 100, mentre i Treasury decennale e trentennale hanno superato rispettivamente il 5% e il 5,7%, per poi ritracciare.
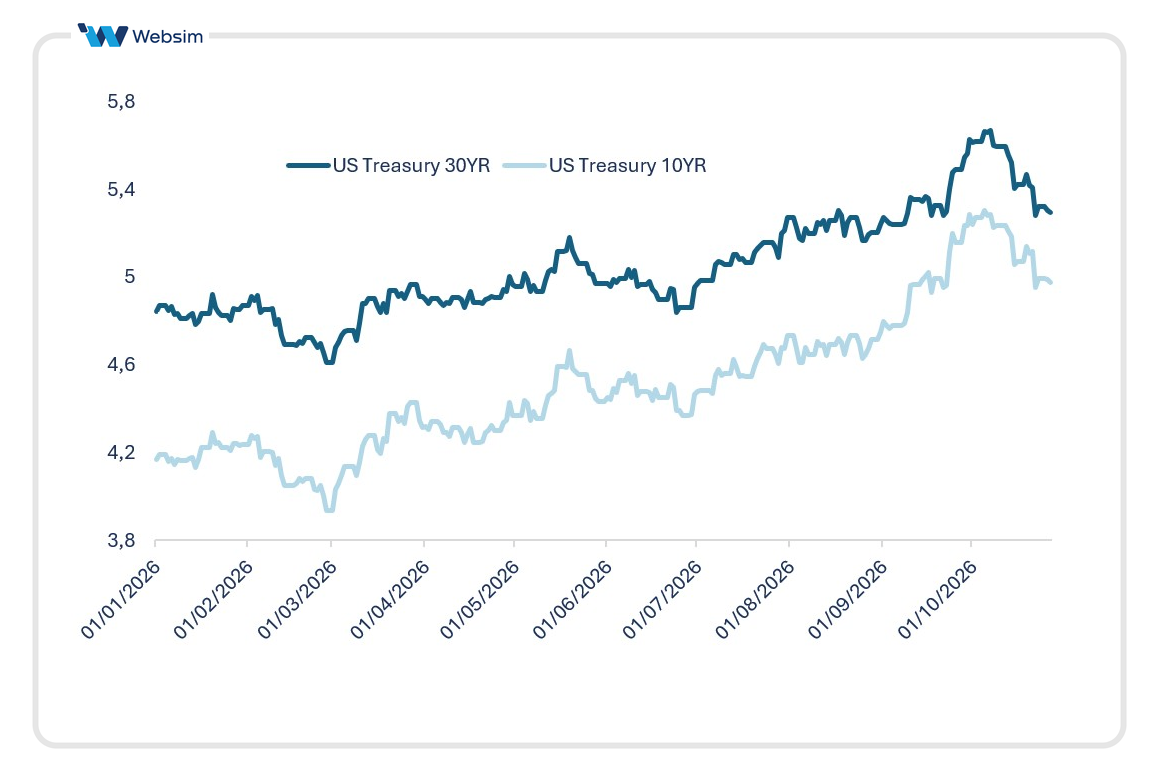
Se il quadro è davvero così teso, perché la Fed non dovrebbe alzare i tassi già domani? Verosimilmente perché il rischio di una stretta eccessiva con economia fragile appare più pericoloso di quello di una stretta troppo debole con l’inflazione in salita, anche perché l’aumento dei rendimenti obbligazionari ha già svolto una parte del lavoro. La decisione è quindi quasi scontata, le parole no, e andranno pesate con attenzione. Sarà l’intensità del messaggio a fare la differenza: più della direzione dei tassi, conterà la velocità con cui cambieranno le attese sulle prossime mosse della Fed. Dopo il FOMC, nel resto della settimana sono attese anche le decisioni di BCE (giovedì 29) e BOJ (venerdì 30).
In questo articolo
Advertisement