COMUNICAZIONE DI MARKETING
Cina: cade l'imperatore dei chip, è l'ora dei campioni nazionali
Nel "dopo Huang" potrebbero soffrire le società che dipendono dall'accesso a tecnologie occidentali, dall'altra potrebbero rafforzarsi i campioni nazionali dei chip, sostenuti da Pechino

Canva
Borse cinesi nel post-Huang
Le dimissioni di Jensen Huang dalla guida di Nvidia segnano un punto di svolta per il tech cinese e quindi per il mercato azionario.
Più che la vicenda personale che ha portato all'uscita di scena del manager, a contare è ciò che potrebbe accadere: una probabile accelerazione delle restrizioni americane sull'export di semiconduttori avanzati e un ulteriore irrigidimento dei rapporti tecnologici tra Stati Uniti e Cina.
A Washington gli equilibri sono cambiati, per cui potrebbe arrivare la chiusura delle ultime vie attraverso cui le aziende cinesi sono riuscite ad accedere ai chip più avanzati per l'intelligenza artificiale.
Il caso della società singaporeana Megaspeed ha infatti riacceso l'attenzione delle autorità americane sui canali indiretti utilizzati da gruppi cinesi per ottenere hardware Nvidia attraverso il Sud-Est asiatico.
Rischi e opportunità per il tech cinese
Da un lato, una stretta più severa rappresenterebbe un ostacolo significativo per l'intero ecosistema cinese dell'intelligenza artificiale. Molte società quotate, dai grandi operatori internet alle startup specializzate nei modelli linguistici, continuano infatti a dipendere dalla potenza di calcolo fornita dai processori Nvidia. L'accesso a questi chip è stato uno dei fattori che ha consentito alla Cina di sviluppare rapidamente modelli competitivi e di diventare uno dei maggiori mercati mondiali per l'adozione dell'intelligenza artificiale.
Dall'altro lato, proprio la prospettiva di un isolamento tecnologico potrebbe accelerare il processo di sostituzione domestica. I produttori cinesi di semiconduttori sono destinati a diventare i principali beneficiari di una strategia sempre più orientata all'autosufficienza tecnologica. Aziende come SMIC, che ha recentemente pubblicato risultati in forte crescita, potrebbero beneficiare di maggiori investimenti, incentivi pubblici e domanda interna. Anche i produttori di chip AI, apparecchiature per semiconduttori e componenti della filiera locale potrebbero vedere rafforzato il proprio ruolo strategico.
La via all'autarchia è lunga
La tecnologia cinese rimane ancora distante dalle prestazioni offerte dai chip più sofisticati di Nvidia e la capacità produttiva nazionale non è sufficiente per soddisfare l'intera domanda domestica. Per questo motivo, un'eventuale chiusura delle scorciatoie utilizzate negli ultimi anni rischia di rallentare nel breve periodo lo sviluppo dell'intelligenza artificiale cinese.
La questione assume una rilevanza ancora maggiore perché l'AI è considerata uno dei principali motori di crescita per il mercato azionario cinese. Goldman Sachs ritiene che l'intelligenza artificiale possa contribuire ad aumentare la crescita degli utili delle società cinesi fino al 10% annuo nei prossimi cinque anni, rappresentando una delle poche aree in grado di compensare le debolezze strutturali dell'economia.
Lo studio evidenzia infatti come il mercato azionario cinese continui a essere frenato dalla crisi immobiliare, dall'eccesso di capacità produttiva e da una redditività inferiore rispetto alla crescita economica del Paese. In questo scenario, le opportunità di crescita si stanno concentrando sempre di più in pochi comparti strategici, con l'intelligenza artificiale e l'hardware tecnologico in prima linea.
Per gli investitori il "dopo Huang" potrebbe quindi tradursi in una crescente divergenza all'interno delle borse cinesi. Da una parte potrebbero soffrire le società che dipendono dall'accesso a tecnologie occidentali avanzate; dall'altra potrebbero rafforzarsi i campioni nazionali dei semiconduttori e dell'infrastruttura tecnologica sostenuti dalle politiche industriali di Pechino.
Investire nelle borse cinesi tramite gli ETF
Tra gli ETF quotati alla Borsa di Milano che investono sulle borse della Cina, segnaliamo i seguenti, ciascuno dei quali contraddistinto da caratteristiche specifiche. Ciò consente acquisti complementari: il primo offre maggiore esposizione ai titoli dell'alta tecnologia; il secondo replica l'indice CSI 300; il terzo direziona le risorse verso le società tech quotate a Taiwan.
Da inizio 2026: -10,89%
L'ETF (FLXC) investe in azioni a grande e media capitalizzazione in Cina e replica il rendimento dell'indice FTSE China 30/18 Capped. L'indice ha un'ampia copertura delle classi di azioni cinesi, tra cui le azioni A, B, H, N; le azioni Red, P, S Chips. I componenti di tipologia A sono disponibili per gli investitori internazionali attraverso il Northbound China Stock Connect Scheme. Il peso dei singoli componenti viene ponderato tenendo conto del flottante e delle restrizioni applicate agli investitori stranieri. E' rivisto semestralmente. Replica fisica. Valuta di denominazione USD. Valuta di quotazione EURO. Non distribuisce dividendi. Costi di gestione 0,19% annuo. Leggi il documento KID.
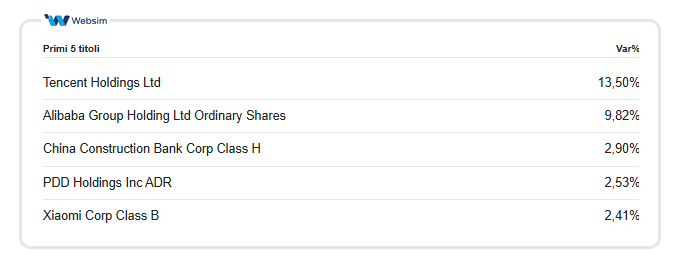
Gli indici FTSE Russell UCITS Capped sono ponderati per la capitalizzazione di borsa e progettati per limitare la concentrazione in ogni singola azione nel rispetto dei requisiti di diversificazione richiesti dall'Unione Europea (UCITS). In particolare, l'indice FTSE China 30/18 Capped rappresenta la performance delle società medio/grandi quotate sulla borsa cinese. Per evitare una concentrazione eccessiva in ogni singola azione, il peso di ciascun componente è limitato ogni trimestre di modo che quello della più grande azienda non superi il 30% e l'eventuale peso delle altre aziende non superi il 18%. I primi cinque titoli presenti in ordine di peso sono:
Da inizio 2026: +3%
L'ETF (XCHA) replica l'andamento dell'indice CSI 300, indice che riflette l'andamento delle azioni di 300 società quotate sulla Borsa Valori di Shanghai e sulla Borsa Valori di Shenzhen (Azioni Cina A). Non distribuisce un dividendo. Spesa corrente annua 0,50%. Valuta di denominazione USD. Valuta di quotazione EURO. Leggi il Documento KID.
ICHN – L’iShares MSCI China UCITS ETF USD (Acc) replica fisicamente e integralmente l’indice MSCI China, investendo direttamente nei titoli che lo compongono. Offre un’esposizione ampia alle società cinesi a grande e media capitalizzazione, includendo diverse tipologie di azioni cinesi, tra cui A Shares, H Shares, B Shares, Red Chips e P Chips, oltre a società cinesi quotate all’estero. È quindi uno strumento diversificato per esporsi al mercato azionario cinese. L’ETF è ad accumulazione, con reinvestimento dei dividendi, presenta un TER dello 0,28% annuo e un patrimonio gestito di circa 2,21 miliardi di euro.
Da inizio anno -14%.
Per chi preferisce la distribuzione dei dividendi, è disponibile anche l’ETF ICHD (ISIN - IE00BL977C92), che replica lo stesso indice ma con politica di distribuzione anziché di accumulazione.
Un ETF per investire sulle borse di Taiwan, della Cina e di altri paesi dell'area emergente
ETF Vanguard che replica fisicamente l'indice FTSE Emerging, investendo in oltre 2.300 titoli a grande e media capitalizzazione dei mercati emergenti. L'esposizione geografica è concentrata su Taiwan (35,36%), Cina (26,66%), India (15,07%) e Brasile (4,48%). Non applica specifici filtri ESG. È ad accumulazione, con reinvestimento automatico dei dividendi. TER dello 0,17% annuo e patrimonio di circa 2,2 miliardi di euro
COMUNICAZIONE DI MARKETING
