
COMUNICAZIONE DI MARKETING
Unicredit e Intesa single name: fino al 9,60% annuo e barriere 60%
Due nuovi Cash Collect Single Name per puntare su UniCredit e Intesa. Premi mensili con memoria fino al 9,6% annuo con barriere di protezione al 60%

Si punta sui due colossi al vertice di Piazza Affari per capitalizzazione con i nuovi Memory Autocall Cash Collect di Banco BPM, con premi fino al 9,60% annuo lordo. Un solo titolo per certificato, protezione fino a un calo del 40%, e uno strike che verrà fissato il 27 ottobre, dopo la correzione che nelle ultime settimane ha colpito le banche italiane. I sottostanti?
- UniCredit - ISIN IT0005735193
- Intesa Sanpaolo - ISIN IT0005735128
Vediamo di seguito le caratteristiche dei due certificati che tra l'altro quotano leggermente a sconto.
| ISIN | Sottostante | Premi | Barriere | Rimborso anticipato | Durata |
|---|---|---|---|---|---|
| IT0005735193 | UniCredit | 0,80% mensile con memoria (9,60% annuo) | 60% per i premi e a scadenza | Autocall mensile da ottobre 2027 con trigger decrescente dell'1% mensile (dal 100%) | 3 anni |
| IT0005735128 | Intesa Sanpaolo | 0,70% mensile con memoria (8,40% annuo) | 60% per i premi e a scadenza | Autocall mensile da ottobre 2027 con trigger decrescente dell'1% mensile (dal 100%) | 3 anni |
Premi mensili e barriere al 60%
I due certificati su UniCredit e Intesa Sanpaolo condividono la stessa struttura. Sono stati emessi il 20 ottobre 2026 a 100 euro di nominale e scadono il 19 ottobre 2029 (durata 3 anni). Lo strike iniziale verrà rilevato alla chiusura del 27 ottobre 2026. Entrambi sono negoziabili sul mercato Cert-X di Borsa Italiana.
Il cuore del prodotto è il premio mensile con effetto memoria, condizionato al rispetto di una barriera al 60%, valida anche a scadenza.
Per il certificato su UniCredit (ISIN IT0005735193) il premio vale lo 0,80% mensile con memoria, cioè 0,80 euro ogni 100 di nominale (9,60% annuo lordo). Per quello su Intesa Sanpaolo (ISIN IT0005735128) il premio è dello 0,70% mensile con memoria, pari a 0,70 euro (8,40% annuo lordo).
Il certificato prevede 36 date di rilevazione mensili, la prima delle quali è fissata al 13 novembre 2026, con pagamento il 20 novembre. A ciascuna data si osserva il prezzo del titolo: se si trova almeno al 60% del livello iniziale, il certificato paga il premio. In altre parole, per non incassare il premio il titolo dovrebbe aver perso oltre il 40% rispetto allo strike.
Se il titolo quota sotto la barriera, il premio non viene pagato ma nemmeno perso. Grazie all’effetto memoria resta infatti in attesa e viene liquidato, insieme a tutti quelli eventualmente arretrati, alla prima rilevazione in cui il titolo torna almeno al 60% dello strike.
Durata tre anni ma autocall dopo un anno
La durata massima è di tre anni, ma dopo il primo anno di vita è possibile il rimborso anticipato con trigger autocall decrescente. Il meccanismo è semplice. A partire dal 13 ottobre 2027, se a una data di osservazione il titolo si trova sopra o allo stesso livello del relativo trigger, il certificato viene rimborsato a 100 euro, più il premio del mese e quelli eventualmente in memoria.
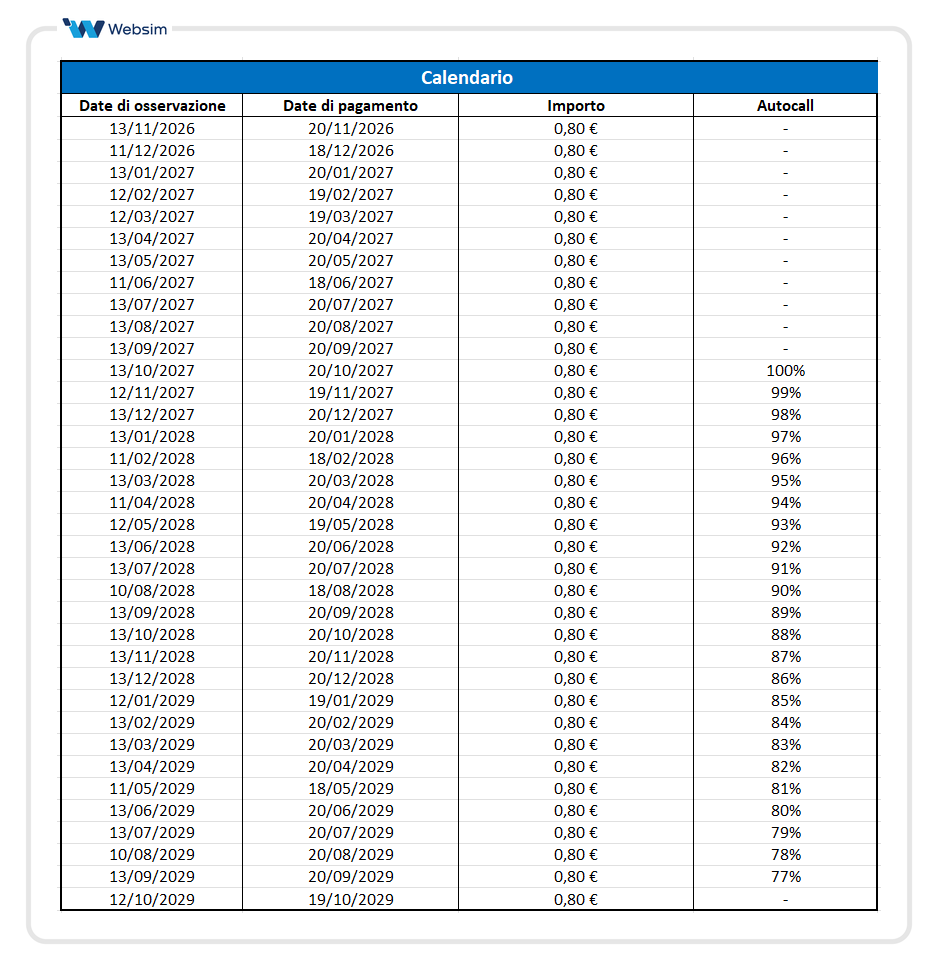
La particolarità è che la soglia che fa scattare il rimborso anticipato non è fissa. Parte dal 100% del livello iniziale e scende di un punto percentuale a ogni rilevazione mensile, fino al 77% del 13 settembre 2029. Con il passare dei mesi diventa quindi sempre più probabile il richiamo anticipato, anche con il titolo sensibilmente sotto il prezzo di partenza.
Di seguito il calendario completo delle date di rilevazione e di pagamento dei premi per il certificato su UniCredit. Le date sono le stesse per quello su Intesa Sanpaolo; cambia solo l’importo del premio (0,70 euro invece di 0,80):
Scenari a scadenza: protezione fino a un calo del 40%
Se l’autocall non dovesse mai attivarsi, tutto si decide alla data di valutazione finale del 12 ottobre 2029. Gli scenari alternativi sono due:
- Titolo almeno al 60% del livello iniziale: il certificato rimborsa i 100 euro di nominale, più l’ultimo premio e quelli eventualmente in memoria.
- Titolo sotto il 60% del livello iniziale: la protezione viene meno e il rimborso è proporzionale alla performance del titolo. Ad esempio, con un calo del 50% rispetto allo strike il rimborso sarebbe di 50 euro, oltre ai premi già incassati.
Il certificato su UniCredit: IT0005735193
Il Cash Collect su UniCredit (ISIN IT0005735193) offre il premio più alto della coppia: 0,80 euro al mese ogni 100 euro di nominale, ovvero il 9,60% su base annua, fino a un massimo potenziale del 28,8% nei tre anni se tutti i premi vengono pagati e il titolo arriva a scadenza sopra la barriera al 60%.
Il titolo
UniCredit è la società con la maggiore capitalizzazione di Piazza Affari, pari a circa 108,6 miliardi di euro. Ad agosto il titolo ha toccato i massimi dell’ultimo anno a 86,42 euro. La correzione di fine settembre e ottobre sulle banche italiane, legata al rialzo di spread e rendimenti dei BTP, lo ha poi riportato a 72,04 euro (chiusura del 23 ottobre). Si trova così circa il 17% sotto i massimi e di fatto sui livelli di inizio anno (+1,6% da gennaio). Su dodici mesi il rendimento complessivo, dividendi inclusi, resta comunque del 23%.
I fondamentali restano solidi. Il primo semestre 2026 si è chiuso con un utile netto record di 6,1 miliardi e un RoTE del 23,7%: il 22° trimestre consecutivo di crescita. Per l’intero 2026 il consenso Bloomberg stima un utile netto rettificato di circa 11 miliardi. Il rapporto prezzo/utili stimato è sotto le 10 volte e il rendimento da dividendo è del 4,4%. Negli ultimi otto trimestri UniCredit ha battuto le attese sull’utile in sei occasioni.
Il prossimo appuntamento è il 9 novembre, con la trimestrale. La data è stata rinviata rispetto al calendario iniziale per il percorso verso il controllo di Commerzbank: autorizzazioni, piani di integrazione e impatto sul capitale saranno al centro della conference call. Nella stessa occasione è attesa la delibera sull’acconto sul dividendo, con stacco previsto il 23 novembre.
Gli analisti restano costruttivi. Delle 23 case che esprimono un giudizio sul titolo, 16 consigliano l’acquisto, 6 il mantenimento e solo una la vendita. Il target price medio a 12 mesi è di 98,51 euro, il 36,7% sopra le quotazioni attuali. Equita ha confermato il buy con target a 100 euro. Barclays, BNP Paribas, Santander e Keefe Bruyette & Woods hanno aggiornato negli ultimi giorni valutazioni comprese tra 102,6 e 105 euro.
Sul piano tecnico il titolo si è spinto fin sotto i 70,70 euro, in area di forte ipervenduto. In caso di rimbalzo, il primo ostacolo è in area 75-75,30 euro.
Il certificato su UniCredit (ISIN IT0005735193) offre un margine di protezione è del 40% rispetto al livello iniziale. Ipotizzando uno strike in linea con la chiusura del 23 ottobre (72,04 euro), la barriera si collocherebbe in area 43,2 euro, ben sotto il minimo delle ultime 52 settimane (57,36 euro, marzo 2026). Il trigger autocall partirebbe da 72 euro e scenderebbe fino a circa 55,5 euro nell’ultima rilevazione utile.
Il certificato su Intesa Sanpaolo: IT0005735128
Il Cash Collect su Intesa Sanpaolo (ISIN IT0005735128) paga 0,70 euro al mese ogni 100 euro di nominale, ovvero l’8,40% su base annua, per un massimo potenziale del 25,2% in tre anni. Il premio è più basso, ma barriera, effetto memoria e meccanismo di rimborso anticipato sono identici a quelli del certificato su UniCredit.
Il titolo
Con una capitalizzazione di circa 101,6 miliardi di euro, Intesa Sanpaolo è alle spalle della sola UniCredit a Piazza Affari. Anche qui la correzione delle ultime settimane è stata marcata. Dai massimi dell’ultimo anno a 6,94 euro, toccati a metà agosto, il titolo è sceso a 5,86 euro (chiusura del 23 ottobre), con un calo di circa il 15%. Da inizio anno la variazione è ora leggermente negativa (-1%), mentre su dodici mesi il rendimento complessivo, dividendi inclusi, è del 14,7%.
I conti raccontano un’altra storia. Il secondo trimestre 2026 si è chiuso con un utile netto di 2,8 miliardi, il miglior risultato trimestrale di sempre, e il cost/income è sceso al 35,9%, tra i più bassi in Europa. La guidance di utile per il 2026 è stata alzata a oltre 10 miliardi e il consenso Bloomberg si colloca a 10,4 miliardi. Negli ultimi otto trimestri Intesa ha battuto le attese sull’utile per azione otto volte su otto. Il titolo tratta a meno di 10 volte gli utili stimati 2026 e offre un rendimento da dividendo del 6,4%.
Le prossime settimane sono ricche di appuntamenti. Il 29 ottobre si riunisce l’assemblea straordinaria di Mps, decisiva per l’opas lanciata da Intesa a giugno e rilanciata a inizio ottobre con 25 centesimi in più in contanti per azione, per un valore indicativo di circa 31,4 miliardi. Se i soci del Monte approvassero il piano alternativo del management, l’offerta decadrebbe. Delfin, primo azionista con il 17,5%, si è però impegnata ad aderire all’opas, così come Edizione, mentre Caltagirone (circa 13,5%) ha annunciato il voto contrario al piano dei vertici senesi. Il 3 novembre, dopo il rinvio dal 30 ottobre, il cda approverà i conti del terzo trimestre e l’acconto sul dividendo, con stacco previsto il 23 novembre. Secondo Bloomberg Intelligence, la banca potrebbe anche ritoccare al rialzo la guidance sul margine di interesse, grazie a un Euribor sopra le ipotesi del piano.
Il consenso degli analisti resta positivo: 13 raccomandazioni di acquisto, 2 di mantenimento e 2 di vendita. Il target price medio a 12 mesi è di 7,40 euro, il 26,3% sopra le quotazioni attuali. Equita ha confermato il buy con target a 7,60 euro, Oddo BHF e Santander indicano 7,70 euro, Jefferies 8 euro.
Anche il certificato su Intesa (ISIN IT0005735128) offre una barriera di protezione al 60% e ipotizzando uno strike in linea con la chiusura del 23 ottobre (5,86 euro), la barriera al 60% si collocherebbe in area 3,52 euro, ben sotto il minimo delle ultime 52 settimane (4,81 euro, marzo 2026).
COMUNICAZIONE DI MARKETING

Disclaimer
I Certificati ISIN IT0005735128 e ISIN IT0005735193 sono soggetti ad un livello di rischio pari a 5 su una scala da 1 a 7. L’investimento in questa tipologia di Certificato espone il risparmiatore al rischio default dell’emittente. Tutti i rendimenti espressi sono al lordo delle imposte. La presente comunicazione non integra in alcun modo consulenza nemmeno generica o ricerca in materia di investimenti, non è stata preparata conformemente ai requisiti giuridici volti a promuovere l’indipendenza della ricerca in materia di investimenti e non è soggetta ad alcun divieto che proibisca le negoziazioni prima della diffusione della ricerca in materia di investimenti.
Ricordiamo, prima dell’adesione, di leggere attentamente il prospetto di base, ogni eventuale supplemento, la nota di sintesi e, in particolare, le sezioni dedicate ai fattori di rischio connessi all’investimento, ai costi e al trattamento fiscale relativi ai prodotti finanziari ivi menzionati reperibili sul sito dell’emittente: Clicca qui, clicca qui.
Per maggiori informazioni, leggere attentamente la pagina relativa alle avvertenze. Clicca qui.