
COMUNICAZIONE DI MARKETING
Non perdere il ritmo: fino al 10% annuo se il BTP rimane sotto il 5%
Da Societe Generale un nuovo Certificato Range Accrual sul SOITA 10Y. Rendimento massimo fino al 10% annuo, pagato trimestralmente. Durata di 10 anni e possibilità di Callability da ottobre 2027

Societe Generale (rating: Moody’s A1 / Fitch A / S&P A) torna a proporre un Certificato Range Accrual su SOITA 10Y e lo fa con un prodotto estremamente competitivo in termini sia di rendimento che di range. Parliamo del certificato a capitale protetto 100% ISIN XS2878598486 paga fino al 10% annuo in cedole trimestrali (2,5% trim). Il rendimento è condizionato al range 0-5% del tasso del decennale italiano (SOITA10Y). Completano il profilo del prodotto la maturity a 10 anni e la callability trimestrale a partire dalla fine del primo anno. Vediamo subito le caratteristiche che lo differenziano dai soliti prodotti strutturati:
• Calcolo della cedola con range di prezzo capiente. Il meccanismo per il calcolo della cedola è quello del range accrual giornaliero. In breve, il certificato prevede due livelli sul rendimento del BTP decennale: una barriera inferiore allo 0% e una barriera superiore al 5%. La cedola è pagata ogni trimestre e viene calcolata sui giorni in cui il rendimento del BTP 10Y rimane nel range 0-5%. Vedremo dopo, con un paio di esempi, come funziona il meccanismo, che in realtà è molto semplice. Non solo: la barriera superiore al 5% sul rendimento del BTP 10Y è alta e permette di attutire anche l’impatto di spike come quelli visti nelle ultime settimane. Lo vedremo meglio con un grafico dedicato. La cedola trimestrale massima ammonta dunque a circa il 2,5%, pari al 10% annuo: come vedremo con un pick up molto significativo sul rendimento del BTP decennale.
• Prezzo di emissione sotto la pari. Il certificato viene emesso a 960 euro a fronte di un valore nominale di 1.000 euro.
• Maturity 10 anni. La maturity non è troppo lunga per questo tipo di prodotto. I prodotti strutturati hanno solitamente una maturity ben superiore ai 10 anni. È un elemento da considerare, perché una maturity molto lunga, come nei prodotti a 15-20 anni, impatta molto sul prezzo in caso di spike dei tassi nella direzione avversa. Dieci anni non sono pochi, ma sono un orizzonte a cui l’investitore in titoli governativi è già abituato: il decennale italiano è infatti il benchmark per eccellenza.
• Callability trimestrale. Il prodotto prevede la possibilità di rimborso anticipato a discrezione dell’emittente, con cadenza trimestrale, a partire dal 15 ottobre 2027.
Come sempre partiamo dal contesto macro per comprendere la ratio del prodotto e poi analizziamo più nel dettaglio i suo funzionamento.
Bund, BTP e spread: dove si trova oggi l’equilibrio dei tassi europei
Crescita reale più inflazione: è da questa semplice equazione che parte il ragionamento sul livello “giusto” dei rendimenti a lungo termine in Europa oggi. Il punto di partenza sono le ultime revisioni delle stime di crescita del Fondo Monetario Internazionale. In una lettura volutamente semplificata, il livello di equilibrio di un titolo decennale è dato dalla somma di crescita reale e inflazione. Quest’anno l’inflazione ha registrato un picco, ma la crescita reale ha tenuto: in Europa la BCE ha rivisto al ribasso le stime, che comunque rimangono buone (da 1,3% atteso a 0,9%). Il metodo, guardando al BTP, è quindi in due tempi: prima si ragiona sul Bund, poi si aggiunge lo spread.
Oggi il decennale tedesco rende il 3,4%, dopo aver toccato a inizio mese un picco del 3,64%: circa 20 punti base in meno. Può scendere ancora un po’, ma difficilmente sotto il 3% nell’attuale fase storica. Le stime di crescita per la Germania sono state riviste poco sopra l’1% per il 2027, ma l’economia tedesca resta un’industria in sofferenza, con il peso di una popolazione anziana. Il fattore demografico, forza molto potente nel medio-lungo periodo, fa sì che la crescita potenziale della Germania, e dell’Europa in generale, sia più bassa di quella degli Stati Uniti. Se si assume un 1% come crescita realistica per i principali Paesi europei e si aggiunge un’inflazione di medio-lungo termine tra il 2 e il 2,5%, leggermente sopra il target BCE del 2%, si arriva a un intervallo tra il 3 e il 3,5%. Questo potrebbe essere, in un orizzonte di circa cinque anni, il range di equilibrio del Bund. Ovviamente sono possibili spike momentanei anche verso il 4%.
Passiamo ora all’Italia. Il rendimento del governativo italiano è il rendimento tedesco più lo spread. L’Italia andrà alle urne il prossimo anno. Il contesto europeo è di instabilità politica diffusa. Circolano voci secondo cui la stessa Lagarde non lascerebbe anticipatamente la BCE, perché la fase di tensione in Francia complicherebbe ulteriormente la successione. In Germania l’AFD esercita pressioni fortissime, soprattutto nell’est del Paese, e in Spagna si voterà a novembre. In questo scenario l’Italia si distingue per due ragioni. La prima: è rimasta disciplinata sui conti pubblici e il prossimo anno dovrebbe uscire dalla procedura per deficit eccessivo. La seconda è la stabilità politica. Secondo le proiezioni e i sondaggi attuali, il centrodestra ha i numeri per continuare a governare e mantenere questa linea.
Oggi lo spread si trova a 107 punti base, dopo il rialzo dell’ultima parte di settembre legato al sell-off sul mercato obbligazionario. Ma il quadro dell’anno è diverso: dopo lo spike di marzo, quando lo spread è salito progressivamente fino a 95, il differenziale è rimasto basso fino a fine settembre, con una media intorno agli 80 punti. In condizioni di mercato normali, quindi, uno spread sotto quota 100 non è un’eresia: ci siamo rimasti per quasi tutto l’anno, salvo le ultime due settimane.
Prendendo prudenzialmente 100 punti come cifra tonda e sommandoli al range del Bund, si ottiene per il BTP decennale un intervallo tra il 4 e il 4,5%. Il BTP però ha margine per scendere sotto il 4%, perché lo spread che l’Italia “merita” per il suo effettivo rischio Paese è più basso: un range tra il 3,6 e il 4% appare più equo.
La barriera al 5% sul BTP rappresenta un livello capiente per lo scenario attuale
Se è chiaro il contesto, alle condizioni di mercato attuale, il livello di barriera superiore appare capiente, pur non potendo escludere spike dei tassi anche al di sopra di questi livelli in caso di un accentuarsi dell’escalation nelle varie aree di conflitto oggi purtroppo ancora aperte, dall’Ucraina al Medio Oriente. Più difficile, come abbiamo detto pensare ad uno stazionamento di medio lungo periodo dei tassi sopra il 5% in Italia.
Sotto mostriamo i livelli sul grafico del rendimento del BTP decennale:
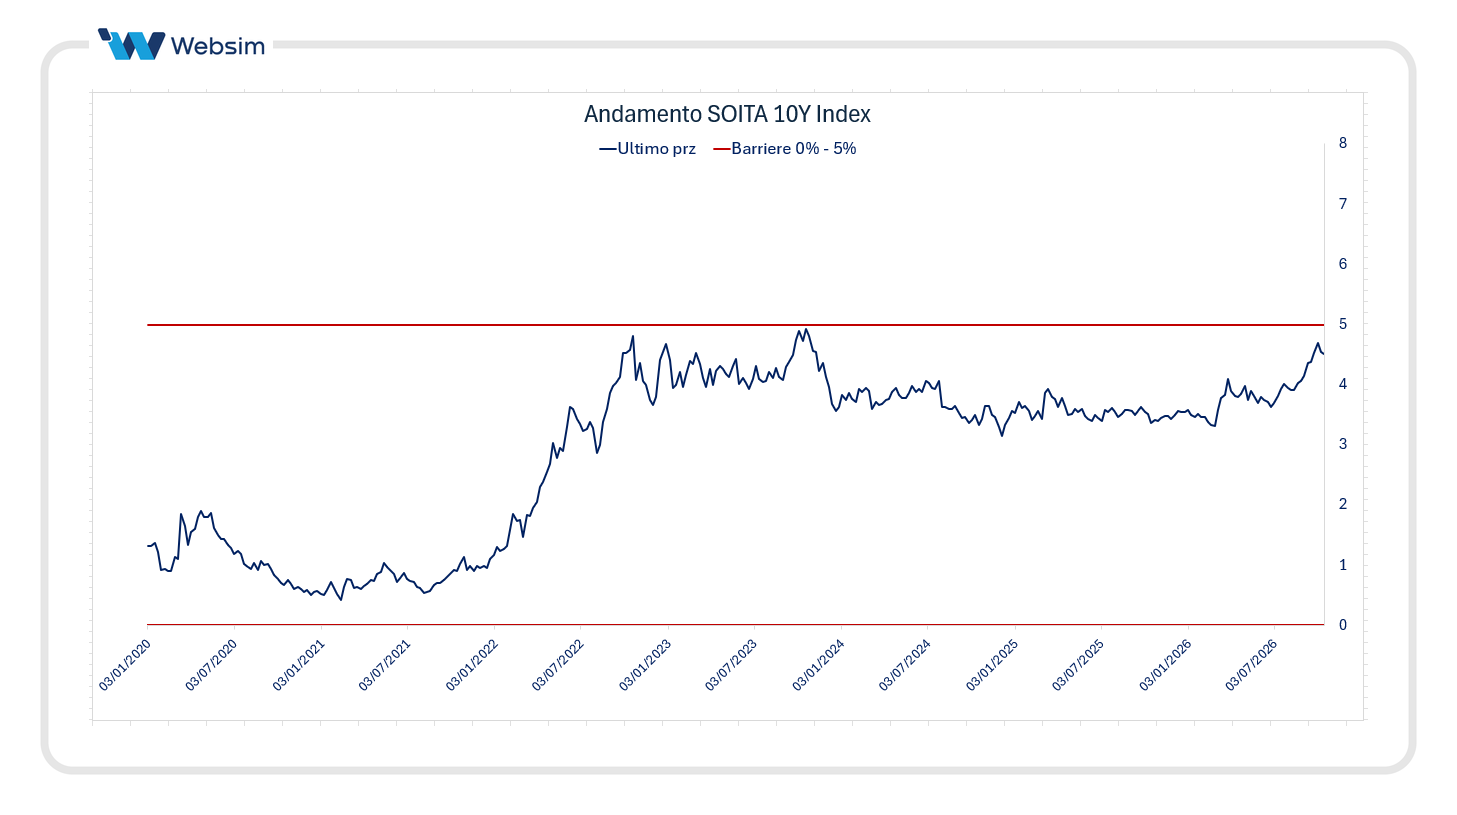
Innanzitutto, per tornare a un periodo stabilmente sopra il 5% bisogna guardare agli anni della grande crisi finanziaria. Quella crisi colpì duramente l’Europa, provocando uno dei peggiori bear market della storia: uno scenario da cui siamo molto lontani. Il 5% venne invece sfiorato più di recente, nell’ottobre del 2023. Si arrivava allora da un periodo di iperinflazione post pandemia, con la “ciliegina sulla torta” della guerra in Ucraina.
Come funziona la cedola del certificato di Societe Generale?
Chiarito il contesto, entriamo nel vivo del meccanismo e spieghiamo come funziona con dei calcoli semplici. La cedola trimestrale massima è di circa il 2,5% (10% annuo), condizionata al persistere del rendimento del BTP decennale all’interno del range 0-5%.
Intanto vediamo la formula. La cedola trimestrale è calcolata come segue:
Cedola Trimestrale(i) = Specified Denomination × 10% × RangeAccrual(i) × Day Count Fraction
dove:
Specified Denomination è il valore nominale, pari a 1.000 euro.
RangeAccrual = n/N, dove:
n = numero di giorni di calendario del trimestre in cui il rendimento del BTP 10 anni è compreso tra 0% e 5%;
N = numero totale di giorni di calendario del trimestre.
Day Count Fraction (Act/360) = giorni effettivi del trimestre / 360. È uno standard di mercato, si usa così.
La cedola non può comunque essere negativa (floor allo 0%). Nei giorni non lavorativi vale il fixing del giorno lavorativo precedente.
Facciamo qualche esempio, prendendo il primo trimestre di vita del prodotto, dal 15 ottobre 2026 al 15 gennaio 2027, che conta 92 giorni.
Scenario 1) BTP sempre nel range 0-5% (best case)
Il BTP 10Y resta sempre sotto il 5%.
n = 92, perché il BTP è sempre rimasto nel range. N = 92, i giorni totali del trimestre.
Calcolo:
RangeAccrual = 92 / 92 = 100%
Cedola trimestrale: 1.000 × 10% × 100% × (92/360) = 25,55 euro, ovvero circa il 2,5% trimestrale di cui abbiamo parlato.
Scenario 2) BTP in range per metà trimestre, ovvero 46 giorni su 92
Ipotizziamo 46 giorni con BTP 10Y nel range e 46 giorni con BTP 10Y sopra il 5%.
n = 46, N = 92.
Calcolo:
RangeAccrual = 46 / 92 = 50%
Cedola trimestrale: 1.000 × 10% × 50% × (92/360) = 12,78 euro.
In questo caso il certificato paga metà cedola, circa l’1,28% sul nominale di 1.000 euro. Il calcolo è molto semplice e potete sbizzarrirvi nel fare scenari. Ovviamente il meccanismo si ripete ogni trimestre per tutti e dieci gli anni, per un totale di 40 cedole.
Rendimento lordo annuo massimo del 10% con pick up sul BTP decennale
Facciamo ora due calcoli nell’ipotesi migliore, quella di una cedola annua del 10%. In questo caso il pick up annuo al lordo delle tasse è del 5,5% (10% contro il 4,5% del BTP decennale). E’ vero che è lordo, ma è anche vero che essendo un certificato è reddito diverso e se un investitore avesse minus in portafoglio potrebbe arrivare a intascarlo tutto netto. Al netto delle tasse invece il vantaggio scende, ma rimane molto interessante: 3,5% annuo (7,4% contro 3,93%). È un prodotto che permette di dare una spinta al rendimento del portafoglio obbligazionario. Non va ovviamente in sostituzione del decennale italiano, infatti ricordiamo che il capitale è protetto solo a scadenza, mentre le cedole sono condizionate, potrebbero, nello scenario peggiore anche non essere erogate totalmente. Il prodotto infatti non ha memoria. Infine, questi prodotti sono molto volatili, molto più del benchmark, ovvero del decennale italiano. Quindi vanno usati su piccole porzioni del capitale investito in bond.
Rimborso anticipato e scadenza a dieci anni
Poco da dire sul resto del prodotto ISIN XS2878598486. Una maturity di 10 anni risulta interessante per questa tipologia di strumenti, che mediamente sono molto più lunghi. A scadenza, il 15 ottobre 2036, il certificato pagherà il 100% del nominale, cioè 1.000 euro per certificato. A questo si aggiunge l’ultima cedola trimestrale, calcolata in funzione del periodo in cui il BTP sarà rimasto tra lo 0% e il 5%.
Il certificato prevede anche un meccanismo di rimborso anticipato a discrezione dell’emittente (callability), con cadenza trimestrale. A partire dal 15 ottobre 2027, e poi ogni 15 gennaio, aprile, luglio e ottobre fino al 15 luglio 2036, l’emittente potrà richiamare il prodotto con un preavviso di 10 giorni lavorativi. In quel caso pagherà il 100% del nominale, 1.000 euro, più l’ultima cedola calcolata come sopra. Il certificato è quotato su EuroTLX.
COMUNICAZIONE DI MARKETING

Disclaimer
Il certificato ISIN XS2878598486 è soggetto ad un livello di rischio pari a 2 su una scala da 1 a 7. L’investimento in questa tipologia di Certificate espone il risparmiatore al rischio default dell’emittente. Tutti i rendimenti espressi sono al lordo delle imposte.
La presente comunicazione non integra in alcun modo consulenza nemmeno generica o ricerca in materia di investimenti, non è stata preparata conformemente ai requisiti giuridici volti a promuovere l’indipendenza della ricerca in materia di investimenti e non è soggetta ad alcun divieto che proibisca le negoziazioni prima della diffusione della ricerca in materia di investimenti.
Ricordiamo, prima dell’adesione, di leggere attentamente il prospetto di base, ogni eventuale supplemento, la nota di sintesi, le condizioni definitive e il documento contenente le informazioni chiave (KID) e, in particolare, le sezioni dedicate ai fattori di rischio connessi all’investimento, ai costi e al trattamento fiscale relativi ai prodotti finanziari ivi menzionati reperibili sul sito dell’emittente: Clicca qui.
Per maggiori informazioni, leggere attentamente la pagina relativa alle avvertenze. Clicca qui.