COMUNICAZIONE DI MARKETING
Fast Cash Collect su banche: fino al 12% annuo e autocall da gennaio
Due nuovi Fast Cash Collect di Citi e Natixis su banche italiane ed europee: premi mensili con memoria fino al 12% annuo, barriere al 50% e autocall già da gennaio 2027

Si punta su tre banche con protezione al 50% con i due nuovi Fast Cash Collect di Citi (ISIN XS3127842469) e Natixis (ISIN IT0006778812). Pagano premi mensili con memoria fino al 12% annuo e prevedono la possibilità di autocall dal terzo mese.
Vediamo di seguito le caratteristiche dei due prodotti:
| ISIN | Emittente | Sottostanti | Premi | Barriere | Rimborso anticipato | Durata |
|---|---|---|---|---|---|---|
| XS3127842469 | Citi | BPER Banca - Deutsche Bank - Societe Generale | 1,00% mensile con memoria (12% annuo) | 50% per i premi e a scadenza | Autocall da gennaio 2027, con trigger decrescente dell'1% mensile (dal 100% al 68%) | 3 anni |
| IT0006778812 | Natixis | BPER Banca - UniCredit - Banca MPS | 0,8792% mensile con memoria (10,55% annuo) | 50% per i premi e a scadenza | Autocall da gennaio 2027, con trigger decrescente dell'1% mensile (dal 100% al 68%) | 3 anni |
Due certificati, una sola struttura
I due certificati sono stati emessi l'8 ottobre 2026, mentre i valori di riferimento iniziali (strike) vengono rilevati alla chiusura del 9 ottobre 2026. Sono identici nella struttura e nelle date di osservazione, ma differenti per emittente, sottostanti e importo del premio mensile:
ISIN XS3127842469, su banche europee è emesso da Citi con un valore nominale di 1.000 euro ed è quotato su EuroTLX. Paga l'1% mensile con memoria (12% annuo), con barriere al 50%. Ha come sottostanti:
- BPER Banca
- Deutsche Bank
- Societe Generale
ISIN IT0006778812, punta invece su tre banche italiane ed è emesso da Natixis con un valore nominale di 1.000 euro e quotazione sul Sedex. Paga lo 0,8792% mensile con memoria (10,55% annuo), con barriere al 50%. Ha come sottostanti:
- BPER Banca
- UniCredit
- Banca MPS
Premi fino al 12% annuo e barriere al 50%
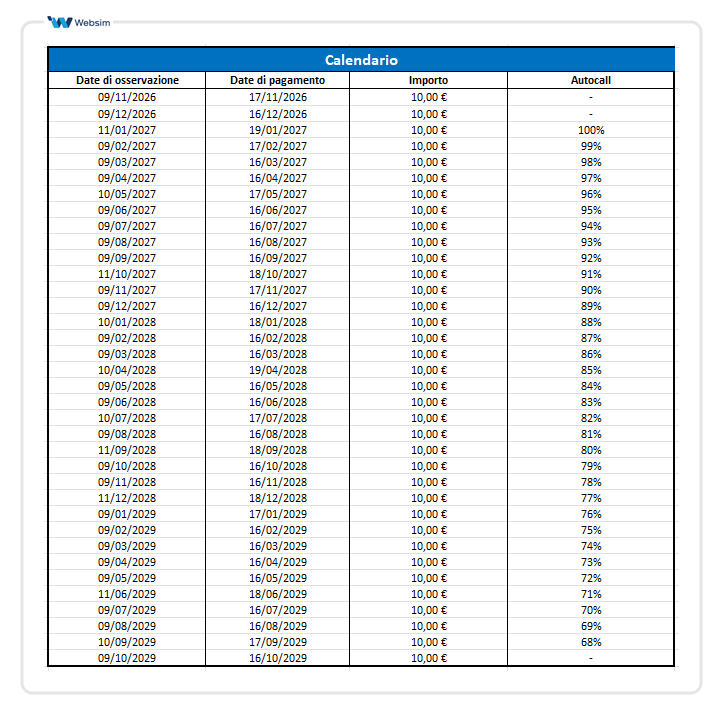
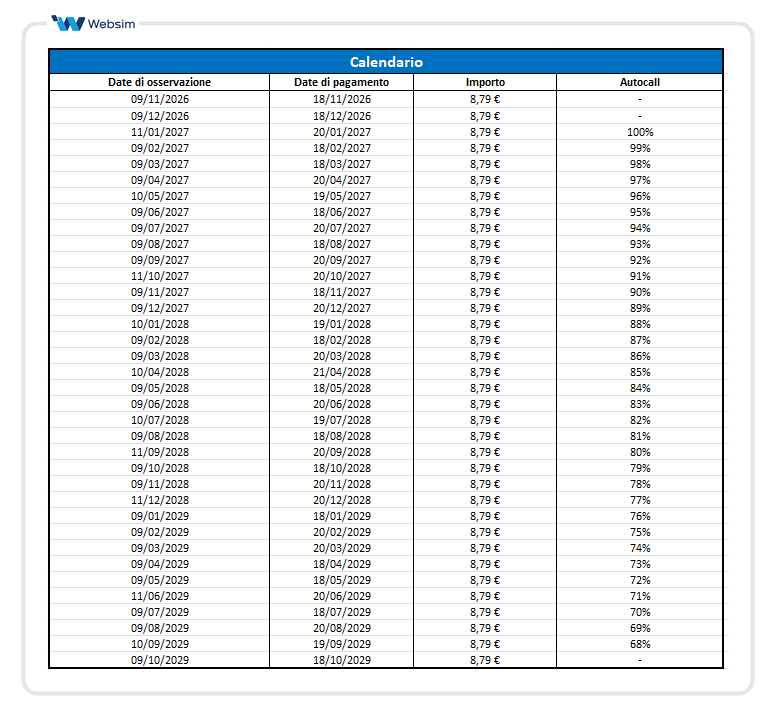
Il primo premio non si fa attendere: la prima data di osservazione è il 9 novembre 2026, con pagamento il 17 novembre per il certificato di Citi e il 18 novembre per quello di Natixis. Da lì in avanti, un premio ogni mese.
Il certificato di Citi ISIN XS3127842469 paga l'1,00% mensile, il 12% su base annua e il 36% nei tre anni di vita. Osserviamo di seguito il calendario premi e autocall:
Il certificato di Natixis ISIN IT0006778812 paga lo 0,8792% mensile, il 10,55% su base annua e circa il 31,65% nei tre anni di vita. Osserviamo ora il calendario premi e autocall:
La condizione per incassare è una sola: a ogni data di osservazione mensile tutti e tre i titoli del basket devono quotare sopra o allo stesso livello della barriera al 50% degli strike. In altre parole, il premio viene pagato con le banche in rialzo, ferme o anche in ribasso, purché nessuna perda oltre il 50% dal suo valore iniziale.
E se un mese la condizione non fosse rispettata? Il premio non verrebbe pagato ma nemmeno perso. Grazie all'effetto memoria resta accantonato e viene corrisposto alla prima rilevazione in cui tutti i sottostanti tornano sopra la barriera.
Un esempio aiuta a capire meglio. Supponiamo che dopo dieci mesi uno dei titoli del paniere si trovi sotto la soglia del 50%. In quel mese il premio non viene corrisposto, ma se alla rilevazione successiva la condizione torna ad essere rispettata, l'investitore riceverà sia il premio corrente sia quello rimasto in memoria: il 2% in un'unica soluzione per il certificato di Citi e circa l'1,76% per quello di Natixis.
Perché "Fast": il rimborso può arrivare in tre mesi
È questa la caratteristica che dà il nome ai due prodotti. La durata massima è di tre anni, ma già dall'11 gennaio 2027, a soli tre mesi dalla rilevazione degli strike, i due certificati possono essere richiamati anticipatamente, con osservazioni mensili (le stesse previste per i premi).
Il meccanismo è semplice. Se in una data di osservazione tutti e tre i titoli del basket quotano sopra o allo stesso livello del trigger previsto in quella data, il certificato viene rimborsato al suo valore nominale di 1.000 euro. A questo si aggiungono il premio del mese e quelli eventualmente accumulati in memoria.
Il trigger autocall parte dal 100% degli strike a gennaio 2027 per poi scendere di un punto percentuale ogni mese, fino al 68% dell'osservazione di settembre 2029. Con il passare del tempo il richiamo diventa quindi più probabile anche con quotazioni sensibilmente inferiori ai livelli di partenza.
In caso di rimborso alla prima data utile, con pagamento il 19 gennaio 2027 per Citi e il 20 gennaio 2027 per Natixis, l'investitore rientrerebbe del capitale dopo aver incassato tre premi mensili: il 3% complessivo per il certificato di Citi e circa il 2,64% per quello di Natixis.
La logica del Fast: premi alti, tempi brevi
L'autocall ravvicinato e il premio a doppia cifra sono due facce della stessa medaglia. È proprio perché il certificato può chiudersi già al terzo mese che la struttura riesce a riconoscere il 12% e il 10,55% annuo mantenendo la barriera al 50%.
Per l'investitore si aprono così due strade:
- Il richiamo scatta alla prima data utile: il capitale torna disponibile per nuove opportunità e il tempo di esposizione al rischio dei sottostanti si riduce al minimo, aspetto non secondario su un settore ciclico come quello bancario.
- Il richiamo non scatta subito: il certificato resta in vita e continua a pagare il premio mensile finché nessun titolo scende sotto la barriera al 50%, e forse questo rappresenta lo scenario migliore, perché il flusso di premi si allunga. Nel frattempo il trigger si abbassa dell'1% ogni mese, rendendo il rimborso via via più raggiungibile anche con quotazioni inferiori ai livelli iniziali.
In sostanza, il rendimento annuo indicato è il massimo potenziale e si realizza per intero solo se il prodotto arriva a scadenza. Lo scenario più coerente con la logica dei Fast è quello di qualche mese di premi seguito dal rimborso del capitale, da reinvestire alle condizioni di mercato del momento.
Scenari a scadenza: protezione fino a un -50% del Worst Of
Se l'autocall non dovesse attivarsi, alla data di osservazione finale del 9 ottobre 2029 le possibilità sono due:
- Se il peggiore dei tre titoli quota sopra o allo stesso livello della barriera al 50% degli strike: il certificato rimborsa il 100% del valore nominale, più l'ultimo premio e quelli eventualmente accumulati in memoria.
- Se il titolo peggiore quota sotto la barriera al 50% dello strike: la protezione viene meno e il rimborso avviene in proporzione alla performance del titolo peggiore. Ad esempio, con una perdita del 60% del Worst Of, il certificato rimborsa il 40% del nominale, ovvero 400 euro per entrambi i certificati, oltre naturalmente ai premi già incassati lungo la vita del prodotto.
Va ricordato che, trattandosi di certificati d'investimento, tutte le plusvalenze realizzate (premi ed eventuale capital gain) rientrano nella categoria dei redditi diversi. Possono quindi essere utilizzate per compensare eventuali minusvalenze pregresse in portafoglio.
In sintesi
In sintesi, i due Fast Cash Collect di Citi e Natixis si rivolgono a chi vuole esporsi al settore bancario incassando un flusso mensile, senza dover scommettere su nuovi rialzi. I punti di forza sono quattro: premi mensili fino al 12% annuo, effetto memoria, barriera al 50% per i premi e a scadenza, autocall già da gennaio 2027 con trigger decrescente. A fronte di questi elementi l'investitore si assume il rischio che uno dei tre titoli perda oltre la metà del suo valore iniziale.
COMUNICAZIONE DI MARKETING

Disclaimer
I Certificati ISIN XS3127842469 e ISIN IT0006778812 sono soggetti ad un livello di rischio rispettivamente pari a 6 e 6 su una scala da 1 a 7. L’investimento in questa tipologia di Certificate espone il risparmiatore al rischio default dell’emittente. Tutti i rendimenti espressi sono al lordo delle imposte.
La presente comunicazione non integra in alcun modo consulenza nemmeno generica o ricerca in materia di investimenti, non è stata preparata conformemente ai requisiti giuridici volti a promuovere l’indipendenza della ricerca in materia di investimenti e non è soggetta ad alcun divieto che proibisca le negoziazioni prima della diffusione della ricerca in materia di investimenti.
Ricordiamo, prima dell’adesione, di leggere attentamente il prospetto di base, ogni eventuale supplemento, la nota di sintesi, le condizioni definitive e il documento contenente le informazioni chiave (KID) e, in particolare, le sezioni dedicate ai fattori di rischio connessi all’investimento, ai costi e al trattamento fiscale relativi ai prodotti finanziari ivi menzionati reperibili sul sito dell’emittente: Clicca qui e qui.
Per maggiori informazioni, leggere attentamente la pagina relativa alle avvertenze. Clicca qui.